گرد و غبار ناشی از انفجار پله سوم که فرو نشست، مهندس معدن نمونه سنگی را با ذرهبین چشمی بررسی کرد و سرش را تکان داد؛ رگه مس به گسل خورده بود. درست در همین لحظه، تفاوت میان یک سرمایهگذار تازهکار و یک فعال کهنهکار مشخص میشود. ورود به این صنعت، بازی ریاضیات زمین و مدیریت ناوگان سنگین است، نه یک بختآزمایی مقطعی در بازارهای مالی.
«سرمایه گذاری در معدن» یک فرآیند تخصصی تخصیص سرمایه بلندمدت است که ذخایر زیرزمینی را اکتشاف میکند، فرآیند استخراج و باطلهبرداری را مدیریت مینماید و ماده معدنی خام را به محصولات باارزش فرآوریشده تبدیل میکند تا با ایجاد حاشیه سود عملیاتی بالا، ارزش داراییهای پایه را در برابر تورم حفظ کند. این فرآیند برخلاف سرمایهگذاریهای مالی کوتاهمدت یا سفتهبازی، معامله بر روی کاغذهای بینامونشان نیست؛ بلکه استقرار سرمایه فیزیکی در دل کوه است که چرخه بازگشت آن بر اساس تغییرات عیار زمین و راندمان متالورژیکی کارخانه فرآوری تعریف میشود. (در ادبیات مالی عامیانه، گاهی خرید چند برگه سهم خرد را معادل این واژه میدانند، اما این راهنما منحصراً به مدلهای مستقیم تملک پروانه، مشارکت عملیاتی و قراردادهای بهرهبرداری میپردازد.) وقتی از ماهیت معدنی این تخصیص دارایی صحبت میکنیم، سه مولفه تفکیکناپذیر پیش چشم قرار میگیرد: کاهش ریسک ژئولوژیکی با حفاریهای پودری و مغزهگیری، محاسبه نسبت باطلهبرداری به ماده معدنی (Stripping Ratio) و مدیریت سرمایه در گردش برای انتقال خوراک به خط تغلیظ. جریان نقدینگی حاصل از استخراج کانسنگ پرعیار، هزینه اکتشاف رگههای عمیقتر و راهاندازی خطوط فرآوری را تامین میکند و این خودکفایی هزینهای، بهای تمامشده هر تن محصول را مستمر کاهش میدهد. این چرخه، معدنکاری واقعی است.
زمین هرگز اطلاعاتش را رایگان عرضه نمیکند.
چرا سرمایه گذاری در معدن یک استراتژی محافظت در برابر تورم است؟
فلزات پایه سپر محکمی در برابر کاهش ارزش پول نقد هستند.
وقتی تورم هزینههای تولید را بالا میبرد، قیمت جهانی مس به دلیل تقاضا در انرژیهای پاک رکوردهای تازهای ثبت میکند. بررسی روند دادوستدها در بورس فلزات لندن (LME) نشان میدهد که فلز سرخ در چرخههای رکود تورمی نیز ارزش ذاتی خود را حفظ کرده است. به همین علت، سرمایه گذاری در معدن به عنوان خرید مستقیم یک دارایی زاینده و مصون از فرسایش پولی عمل میکند.
خاک دستنخورده ارزش پنهان دارد.
اما این دارایی تا زمانی که از دل زمین استخراج نشود و در خطوط فرآوری تبدیل به کنسانتره یا شمش نگردد، بازده نقدی تولید نمیکند. سرمایه گذاری در معدن اگر با مطالعات فنی دقیق همراه نباشد، سرمایه در گردش را در انبوهی از سنگهای بیعیار مسدود میکند. سود نهایی حاصل تبدیل تنهای سنگ به شمش مس کاتدی است.
سود در اعماق ساخته میشود.
سرمایه گذاری در معدن در مقایسه با خرید طلا یا ارز، پتانسیل اهرمی بسیار بزرگتری برای جهش سودآوری دارد؛ زیرا کشف یک ذخیره تکمیلی ارزش دارایی پایه را چند برابر میکند. بنگاههای بزرگ همواره سهمی از دارایی خود را به پروژههای استخراجی اختصاص میدهند. سرمایه گذاری در معدن پیوندی میان منابع طبیعی و انضباط مالی مدرن برقرار میسازد.
مدلهای مختلف ورود سرمایه گذار معدن و سرمایه گذاری در معدن کدامند؟
مسیرهای ورود به حوزه معدنکاری یکسان نیستند و هر روش تعهدات مالی متفاوتی دارد.
یک سرمایه گذار معدن بر اساس تحمل ریسک و افق زمانی بازگشت سرمایه، از میان روشهای متنوع دست به انتخاب میزند. درک تفاوتهای ساختاری میان خرید پروانه تا ورود به شرکتهای بورسی، از هدررفت منابع در فازهای پرابهام جلوگیری میکند. سرمایه گذاری در معدن میتواند از کانالهای حقوقی متفاوتی هدایت شود که اثر مستقیمی بر نقدشوندگی دارایی دارند.
جدول زیر قابلیتها و ساختار بازدهی گزینههای پیش روی یک سرمایه گذار معدن را مقایسه میکند تا زمینه شفافسازی نحوه شراکت در معدن فراهم شود.
| مدل سرمایهگذاری | قابلیتها | محدودیتها | سطح بازدهی و نقدشوندگی | ریسک غالب |
|---|---|---|---|---|
| خرید پروانه بهرهبرداری | تصمیمگیری مستقل درباره برنامه استخراج | خروج سریع سرمایه دشوار و نیازمند ماشینآلات | بازدهی بالقوه بسیار بالا با نقدشوندگی پایین | خطای زمینشناسی و تامین مالی ناوگان |
| سهامداری بورسی (نماد کاوان) | نقدشوندگی لحظهای و دسترسی به گزارشهای کدال | عدم اثرگذاری بر عملیات کارگاهی معدن | بازدهی همگام با تورم با بالاترین نقدشوندگی | نوسانات کوتاهمدت شاخص کل بازار |
| سرمایهگذاری مشترک (JV) | تقسیم هزینههای سنگین باطلهبرداری با شریک | اتخاذ تصمیمات بدون تایید هیئت مدیره ناممکن | بازدهی متناسب با سهمالشرکه با بازگشت میانمدت | تعارض منافع در اولویت باطلهبرداری |
| مشارکت در تکمیل کارخانه | خرید تضمینی کانسنگ و دریافت محصول نهایی | تصرف یا فروش تجهیزات بدون هماهنگی ناممکن | حاشیه سود پایدار با بازگشت سریعتر از اکتشاف | نوسان عیار کانسنگ و افت راندمان کارخانه |
شفافیت در تعیین نحوه شراکت در معدن از بروز اختلافات اساسی در تقسیم سود جلوگیری میکند.
وقتی شراکت بر پایه ورود سرمایه نقدی برای احداث خطوط فرآوری تنظیم میشود، سرمایه گذاری در معدن به مرحله بلوغ صنعتی میرسد؛ زیرا ارزش افزوده اصلی مس در تبدیل سنگ عیار پایین به کنسانتره ۲۵ درصد یا کاتد ۹۹.۹۹ درصد نهفته است. چنین ساختاری هم دارنده پروانه را از خامفروشی رها میسازد و هم جریان نقدینگی پایداری میسازد. از این رو سرمایه گذاری در معدن زمانی بیشترین ثروت را خلق میکند که به تکمیل زنجیره ارزش متصل شود.
چگونه صلاحیت فنی و ناوگان یک پیمانکار معدن را ارزیابی کنیم؟
معدنکاری جنگ تدارکات و لجستیک مکانیکی است.
یک پیمانکار معدن نقشی تعیینکننده در سودآوری نهایی ایفا میکند؛ زیرا فرسودگی ماشینآلات مستقیماً هزینههای ثابت پروژه را افزایش میدهد. ارزیابی اولیه نباید صرفاً به قیمتهای پیشنهادی مناقصه محدود شود، بلکه توان فنی و تعداد دستگاههای فعال ملاک عمل است. در پروژههای بزرگ، سرمایه گذاری در معدن بدون حضور تیمهای اجرایی توانمند به سرعت با فرسایش سرمایه مواجه میشود.
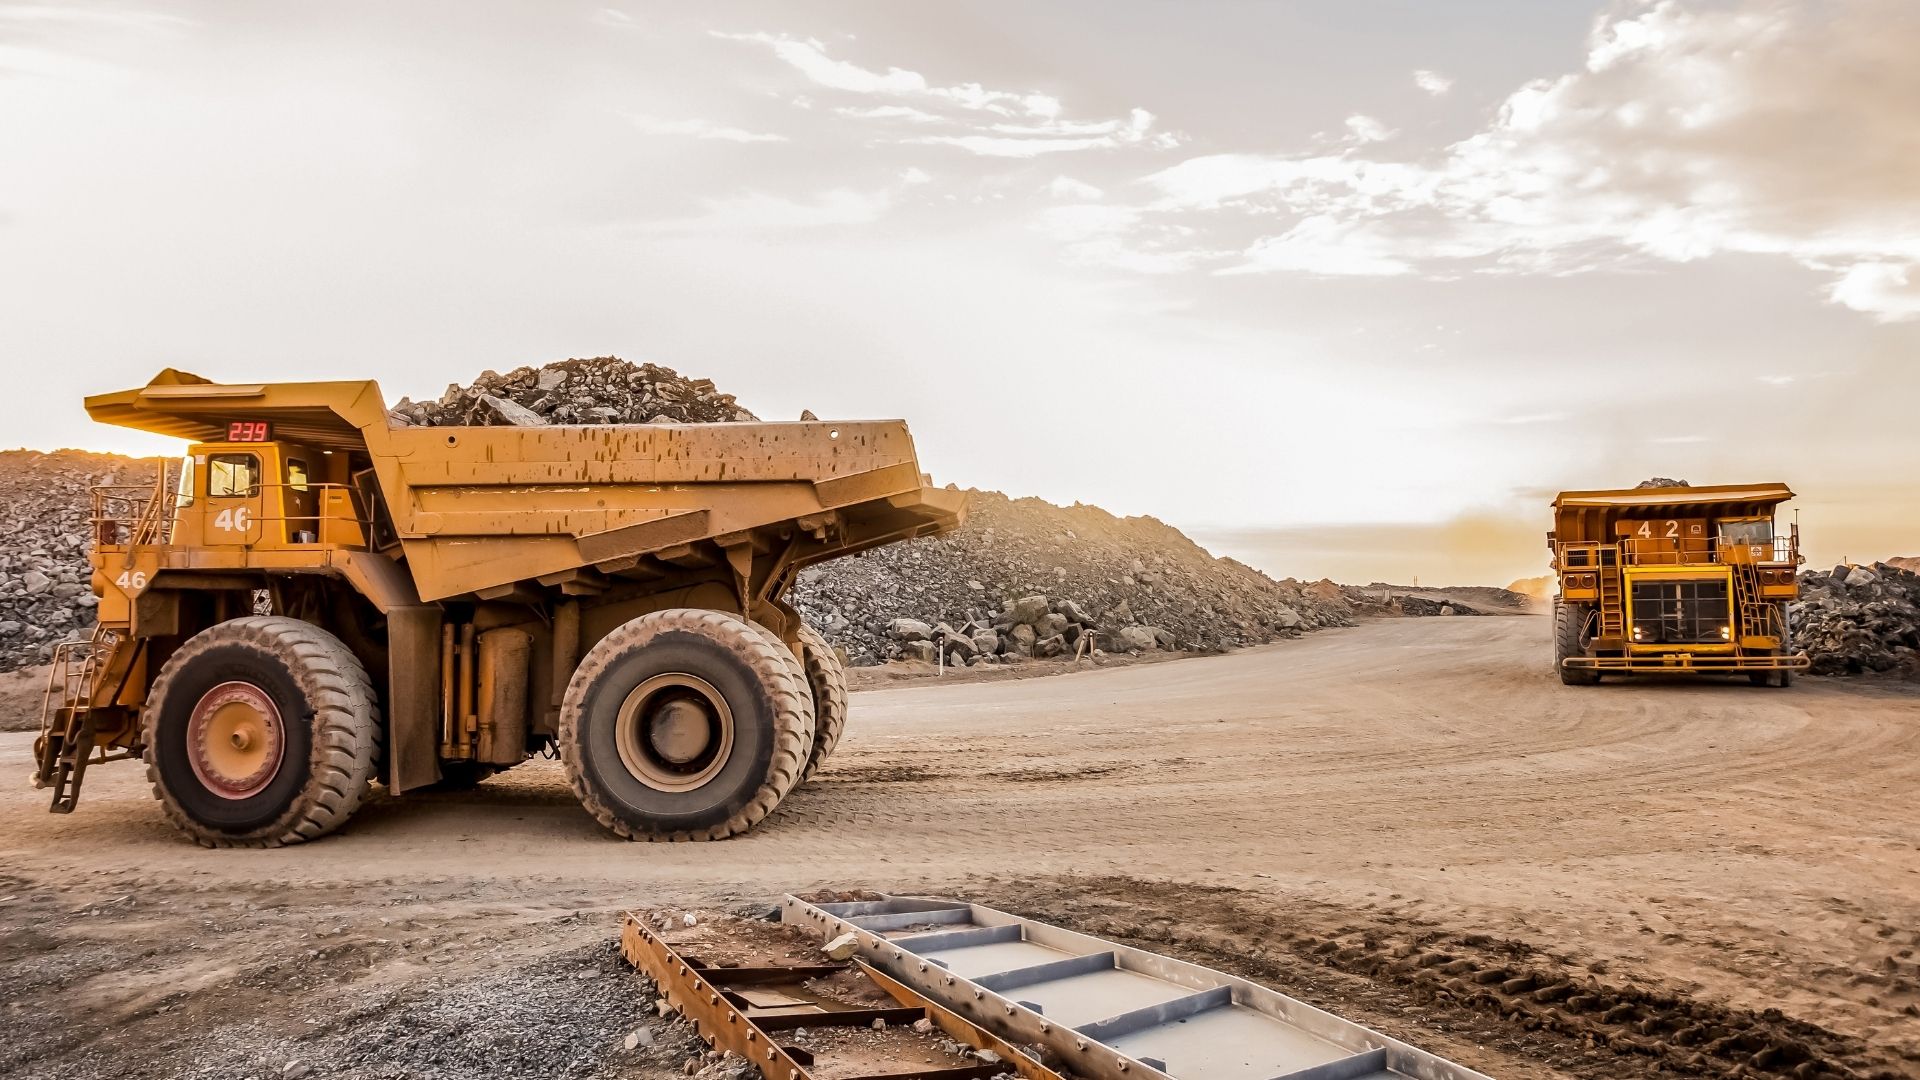
یک پیمانکار استخراج معدن باید متناسب با شیب پلهها، سختی سنگ و مسافت حمل، آرایشی استاندارد از بیلهای هیدرولیکی، لودرها، دریلواگنها و دامپتراکها ارائه کند. اگر ظرفیت بارگیری با ظرفیت باربری همخوانی نداشته باشد، بیلها ساعتها منتظر تخلیه کامیونها میمانند و این یعنی اتلاف خالص سوخت و استهلاک. انضباط کارگاهی یک پیمانکار استخراج معدن را میتوان از وضعیت مسیرهای دسترسی و شیب ایمن پلهها تشخیص داد.
پیمانکار ضعیف، دیواره را ویران میکند.
شاخصهای عملکردی بر سه پایه استوار هستند: ضریب آمادهبکارهای ناوگان که نباید از ۸۵ درصد کمتر باشد، پایبندی به عیار حد جهت جلوگیری از رقتشدگی کانسنگ، و رعایت برنامه ماهانه مصوب سازمان نظام مهندسی معدن. تسویه مالی با یک پیمانکار معدن معمولاً بر اساس حجم باطلهبرداری به مترمکعب و تناژ کانسنگ سر باسکول صورت میپذیرد. نظارت مهندسی مستمر، تضمینکننده بازگشت اصل سرمایه گذاری در معدن خواهد بود.
راندمان بالا در گرو انضباط است.
نمونه قرارداد مشارکت در استخراج معدن چه بندهای حیاتی دارد؟
قرارداد محکم، دوستی کارگاهی را پایدار نگه میدارد.
کالبدشکافی یک نمونه قرارداد مشارکت در استخراج معدن نشان میدهد که اغلب اختلافات حقوقی، ناشی از کلیگویی در شرایط تحویل بار و ابهام در فرمولهای محاسباتی است. در این اسناد، طرفین باید پنج ستون حیاتی را به شکل مکتوب قید کنند تا از تضییع حقوق طرفین جلوگیری شود. اگر این بندها با دقت نگارش شوند، سرمایه گذاری در معدن بدون اصطکاک حقوقی به اهداف تعیینشده خواهد رسید.
اولین رکن، تضمین حداقل تناژ استخراج ماهانه و حداقل عیار کانسنگ تحویلی به دپوی کارخانه است. دومین رکن، پیشبینی فرمول تعدیل نرخ بر اساس شاخصهای بهای سازمان برنامه و بودجه و جهشهای نرخ ارز است؛ زیرا تیمهای عملیاتی بدون امکان بهروزرسانی هزینههای قطعات، توان تداوم کار را از دست میدهند. به این ترتیب تداوم سرمایه گذاری در معدن به پوشش عادلانه تورم تجهیزات وابسته است.
رکن سوم به فورسماژور و توقفات کارگاهی اختصاص دارد؛ مواردی مانند قطعی برق در تابستان یا بارشهای شدید که مانع تردد ناوگان میشوند، باید تفکیک گردند تا مبنای جریمه دیرکرد قرار نگیرند. رکن چهارم، انطباق کامل با پروتکلهای ایمنی، بهداشت و محیط زیست (HSE) است که مسئولیت قانونی حوادث را بر عهده مجری کارگاهی میگذارد. در نهایت، تفکیک مالکیت پروانه بهرهبرداری از حقوق عملیاتی و نحوه تخصیص محصول فرآوریشده، سنگ بنای هر توافق موفق است. با رعایت این چارچوبها، سرمایه گذاری در معدن امنیت حقوقی پیدا میکند.
پیش از امضای اسناد، شناخت مدلهای مختلف حقوقی الزامی است. جدول زیر چهارچوب رایجترین ساختارهای قراردادی در حوزه استخراج را مقایسه میکند.
| مدل قرارداد | تعهدات تحت پوشش | موارد خارج از شمول | مکانیزم تسویه مالی | تناسب با شرایط معدن |
|---|---|---|---|---|
| پیمانکاری متعارف | اجرای چالزنی، آتشباری، بارگیری و حمل باطله و کانسنگ | تعهد به کیفیت عیار نهایی در کوره و تامین مالی کارخانه | پرداخت نقدی دورهای بر مبنای صورتوضعیت مهندس ناظر | معادن فعال با جریان نقدی پایدار و نظارت مستمر |
| مشارکت درصدی از کانسنگ | استخراج کامل ذخیره با ناوگان در ازای دریافت سهم مشخص | مسئولیتهای ثبتی پروانه و استعلامهای اداری ماده ۱۴ | تحویل فیزیکی کانسنگ عیاردار بر روی دپو طبق درصد | معادن فاقد نقدینگی کافی برای پرداخت صورتوضعیت |
| پیمانکاری کلید در دست (EPC) | مهندسی فرآیند، استخراج و احداث خط فرآوری تا تولید کاتد | پوشش هزینههای غیرمنتظره افت عیار ژئولوژیکی پهنه | پرداخت مرحلهای بر اساس تحویل محصول نهایی | پروژههای بزرگ با سرمایهگذاران نهادی و صنعتی |
| قرارداد تامین خوراک | تضمین پذیرش کانسنگ استخراجی، فرآوری فلوتاسیون و تولید کاتد | عملیات آتشباری و باز کردن پلهها در سایت معدن | کارمزد فرآوری یا شراکت در فروش کاتد مس نهایی | دارندگان پروانه متصل به کارخانههای مجهز فرآوری |
عقد قرارداد پایان کار نیست، بلکه آغاز نظارت است.
چکلیست ممیزی فنی و حقوقی پیش از انعقاد قرارداد شامل چه مواردی است؟
پیش از ورود به کارگاه و استقرار ماشینآلات، راستیآزمایی مستندات جلوی فاجعه مالی را میگیرد.
بسیاری از شکستها در حوزه سرمایه گذاری در معدن ناشی از تکیه بر اطلاعات شفاهی و برآوردهای تخمینی است. دارنده پروانه و سرمایهگذار باید پیش از امضای هر سندی، چکلیست جامعی از مدارک ژئوفیزیک، وضعیت حقوقی محدوده در سامانه کاداستر معادن و توانمندی مالی طرف مقابل را تطبیق دهند. این ممیزی فنی تضمین میکند که جریان مالی سرمایه گذاری در معدن در بستری امن به گردش درآید.
جدول زیر معیارهای حیاتی برای ارزیابی جامع پیش از آغاز عملیات اجرایی را فرمولبندی کرده است تا انحراف پروژه به حداقل برسد.
| محور ارزیابی | شاخص کلیدی (KPI) | آستانه پذیرش / استاندارد | ریسک در صورت غفلت |
|---|---|---|---|
| اعتبارسنجی پروانه | انطباق مساحت کاداستر با نقشه UTM | تاریخ انقضای معتبر و عدم وجود معارض در سامانه صمت | ابطال پروانه، پلمب کارگاه و توقف دادستانی |
| کیفیت ناوگان ماشینآلات | میانگین سن و قدرت موتور دامپتراکها و بیلها | عمر کاری زیر ۱۰ سال و آمادهبکاری بالاتر از ۸۰ درصد | تاخیر شدید در بارگیری و خواب پرسنل |
| کنترل رقتشدگی و عیار | تطابق نمونه مغزه با سینه کار | حداکثر انحراف عیار ۱۰± درصد نسبت به گزارش فنی | ورود باطله به خط تولید و کاهش بازیابی |
| تضامین معتبر قراردادی | ضمانتنامه بانکی حسن انجام تعهدات | معادل ۱۰ درصد ارزش کل پیمان از بانکهای معتبر | ناتوانی در جبران خسارت در صورت رها کردن کارگاه |
| انضباط زیستمحیطی و HSE | برنامه مدیریت سد باطله و پسماند | اخذ تاییدیه بازرسی کار و رعایت حریم منابع طبیعی | جریمههای سنگین و توقف درازمدت خط فرآوری |
مستندات روی کاغذ هرگز جای حضور کارگاهی را نمیگیرند.
اصلیترین انواع ریسک سرمایه گذاری معدنی کدامند و چگونه مهار میشوند؟
سنگهای معدنی نااطمینانیها را در خود پنهان کردهاند.
برای موفقیت پایدار، شناخت همهجانبه ریسک سرمایه گذاری معدنی نخستین گام در طراحی ساختار مالی پروژه است. سرمایه گذاری در معدن با سه لایه نااطمینانی اساسی روبهرو است که نادیده گرفتن هر یک میتواند پروژه را متوقف سازد.
لایه اول، عدم قطعیت زمینشناسی است؛ ممکن است کانسنگ بر اساس گمانههای اولیه عیار مناسبی نشان دهد، اما در زمان استخراج با گسلخوردگی مواجه شده و عیار افت کند. راهکار خنثیسازی این ریسک سرمایه گذاری معدنی، اجرای حفاریهای ژئوتکنیکال شبکه بسته و مدلسازی سهبعدی بلوکهای استخراجی پیش از گسیل ناوگان است.
دومین چالش، ریسک تکنولوژیک و متالورژیکی است. حضور کانیهای دیرگداز یا عناصر مزاحم، مصرف مواد شیمیایی را بالا میبرد. انجام آزمایشهای پایلوت پیش از احداث کارخانه فرآوری، تنها راه مطمئن برای مهار این خطر صنعتی است. در نهایت، نوسانات بهای جهانی فلزات به عنوان یک عامل مهم دیگر در معادلات مالی شناخته میشود. فعالان هوشمند با کاهش هزینههای تولید نقدی، امنیت سرمایه گذاری در معدن را در دوران افت قیمتهای جهانی تضمین میکنند. همین پایش علمی، ریسک سرمایه گذاری در معدن را تا حد قابل قبولی مهار مینماید.
محاسبات علمی سپر بلای سرمایه است.
چالشها، تلههای حقوقی قراردادهای معدنی و شکستهای رایج در شراکتهای سنتی کدامند؟
زخمهای کهنه صنعت معدن در دفاتر وکلا و دادگاههای داوری ثبت شدهاند.
بزرگترین تله در شراکتهای سنتی، تکیه بر «عیار کاغذی» است. گزارشهای ثبتشده در پروانه اغلب بر مبنای ترانشههای محدود تنظیم شدهاند. وقتی شریک جدید با همین ارقام وارد همکاری میشود و کانسنگ استخراجی عیار لازم را برای کارخانه نشان نمیدهد، بحران آغاز میشود. حقیقت در انتهای حفاری مغزهگیری متراکم آشکار میشود، نه در خوشبینیهای گزارش کشف. بدون راستیآزمایی آزمایشگاهی، سرمایه گذاری در معدن در معرض خطای محاسباتی سهمگین قرار میگیرد.
تله دوم، محاسبه مبهم نسبت باطلهبرداری است. پیمانکاران تمایل دارند در نقاطی فعالیت کنند که باطله کمتری جابجا شود؛ رفتاری مخرب که در اصطلاح مهندسی «کفخواری» نامیده میشود. این کار پایداری دیوارههای معدن را نابود میسازد و استخراج پلههای زیرین را ناممکن میکند. تعیین دقیق مقاطع باطلهبرداری از طریق نقشهبرداریهای پهپادی، تنها پادزهر این تله است.
تله سوم، غفلت از تعهدات ماده ۱۴ قانون معادن و مباحث مربوط به حقوق دولتی است. در صورتی که پرداخت حقوق دولتی کانسنگ شفاف نشود، وزارت صمت میتواند طبق مواد ۱۹ و ۲۰ قانون، پروانه را لغو یا ضبط کند. تله پایانی نیز بیتوجهی به جامعه محلی و مراتع اطراف است. عدم جلب رضایت بومیان منطقه، کارگاه را ماهها درگیر توقیف قضایی میکند. سرمایه گذاری در معدن همواره نیازمند مدیریت اصولی مسئولیتهای اجتماعی و تعامل با جوامع محلی است.
قرارداد بینقص روی زمین سخت ساخته میشود.
الگوی همکاری برد-برد گروه شرکتهای مس کاوان نماد برای دارندگان پروانه و سرمایهگذاران چیست؟
توسعه واقعی معدن حاصل همافزایی زیرساخت فرآوری، انضباط مالی و استخراج مهندسی است.
بسیاری از دارندگان پروانه معادن مس با ذخایر باارزشی روبهرو هستند، اما به دلیل کمبود ناوگان استخراجی، نبود خطوط تغلیظ یا چالش سرمایه در گردش، قادر به بهرهبرداری تجاری نیستند. در این نقطه، شرکت مس کاوان نماد (سهامی عام) به عنوان یک بازیگر معتبر بازار سرمایه با نماد بورسی «کاوان»، ساختار نوینی از همکاری مشترک را برای سرمایهگذاران و معدنداران خلق کرده است. حضور در بورس تهران بالاترین سطح شفافیت مالی را به این مجموعه بخشیده است.
مجتمع مس عباسآباد متعلق به این مجموعه، با تکیه بر خطوط فلوتاسیون پیشرفته و زنجیره کامل تولید کاتد و کنسانتره مس، ظرفیت پذیرش استاندارد سنگ مس را داراست. مدلهای مشارکت مس کاوان نماد شامل موارد زیر است:
- خرید مستقیم و تضمینی کانسنگ مس اکسیدی و سولفیدی بر اساس آنالیز دقیق عیار سر باسکول مجتمع
- استقرار ناوگان سنگین عملیاتی در معادن همجوار در قالب پیمانکاری استخراج تخصصی
- سرمایهگذاری مشترک جهت توسعه اکتشاف تکمیلی و احداث زیرساختهای پایلوت در سایتهای مستعد
- فراهم کردن بستری امن و شفاف برای ورود علاقهمندان به پروژههای ارزشآفرین از طریق بازار سرمایه
حضور در تابلوی بورس اوراق بهادار تهران تضمینکننده شفافیت عملیاتی و اعتبارسنجی داراییهای مس کاوان نماد است. برای دارندگان پروانه، این مشارکت به معنای رهایی از دغدغه فروش کانسنگ و دستیابی به سود حاصل از تولید شمش نهایی است. برای آشنایی با جزئیات این الگوها، میتوانید بخش فرصتهای همکاری مس کاوان نماد را مشاهده کرده و برای ارزیابی ابعاد زنجیره ارزش شرکت، به صفحه پروژههای مس کاوان نماد مراجعه فرمایید. کارشناسان ما آمادهاند تا مسیرهای امن و کارشناسی سرمایه گذاری در معدن را به همراه تضمینهای لازم پیش روی فعالان این حوزه بگذارند.
شراکت هوشمندانه، بازدهی را تضمین میکند.
سرمایه گذاری در معدن مس به دلیل پایداری تقاضای جهانی، یکی از مطمئنترین گزینهها برای خلق ثروت صنعتی بلندمدت است. با پیوستن به این زنجیره تولید، ارزش ذخایر معدنی خود را به کاتد صادراتی تبدیل کنید. فرصتهای متنوع سرمایه گذاری در معدن در این مجموعه، پلی میان دارندگان پروانه و بازارهای مالی مدرن میسازد.
قطبنمای تصمیمگیری نهایی در سرمایه گذاری در معدن چیست؟
معدنکاری سفری بلندمدت در اعماق زمین است.
موفقیت در سرمایه گذاری در معدن نه یک تصادف زمینشناسی، بلکه تلفیقی هماهنگ از سنجش ذخیره، انتخاب ماشینآلات مجهز و تدوین قراردادهای بدون رخنه حقوقی است. سرمایهگذارانی که چشمبسته به گزارشهای اولیه اعتماد میکنند، دیر یا زود با تلخی توقف خط تولید روبرو میشوند؛ اما کسانی که دادهها را ممیزی کرده و با مجموعههای صنعتی صاحب کارنامه پیوند میخورند، ثروتآفرینی پایداری را تجربه خواهند کرد. خاک سرشار از فرصت است؛ کافی است ابزار خواندن زبان آن را در دست داشته باشید.
زمین دروغ نمیگوید.
پرسشهای متداول درباره سرمایه گذاری در معدن و قراردادهای استخراج (FAQ)
حداقل سرمایه لازم برای سرمایه گذاری در معدن چقدر است؟
سرمایه ورودی کاملاً به روش انتخابی بستگی دارد و از مبالغ خرد با خرید سهام نماد بورسی کاوان در بورس تهران تا صدها میلیارد تومان برای تملک پروانه بهرهبرداری و تجهیز ناوگان متغیر است.
نسبت باطلهبرداری (Stripping Ratio) چه تاثیری بر اقتصاد پروژه دارد؟
نسبت باطلهبرداری نشان میدهد برای استخراج هر تن کانسنگ چه میزان باطله باید جابجا شود؛ هرچه این نسبت بالاتر باشد، بهای تمامشده استخراج افزایش یافته و سودآوری کاهش مییابد.
چرا سرمایهگذاری بر روی کارخانه فرآوری کمریسکتر از تملک معدن خام است؟
کارخانه فرآوری با تبدیل ماده خام به کنسانتره یا کاتد، ریسک اکتشافی زمین را پشت سر گذاشته و ارزش افزوده خالص فرآیند صنعتی را با سرعت بازگشت سرمایه بالاتر دریافت میکند.
وظایف اصلی یک پیمانکار استخراج معدن در پروژههای روباز چیست؟
چالزنی، خرجگذاری و آتشباری ایمن، بارگیری مواد با بیل هیدرولیکی، حمل کانسنگ به دپو و انتقال باطله به دپوی باطله طبق پلههای نقشه مصوب، وظایف ذاتی پیمانکار هستند.
چگونه میتوان اثرات منفی ریسک سرمایه گذاری معدنی را در فاز استخراج به حداقل رساند؟
اجرای مطالعات ژئوتکنیکال شبکه بسته، اعتبارسنجی ناوگان پیش از عقد قرارداد، نظارت مستمر بر عیار حد و استفاده از ابزارهای پوشش نوسان قیمت فلزات، مهمترین اقدامات حفاظتی هستند.
اصولیترین فرمول برای تعیین نحوه شراکت در معدن چیست؟
ارزیابی مستقل ارزش روز پروانه بر پایه ذخیره قطعی و عیار تاییدشده در برابر آورده نقدی شریک برای تجهیز ناوگان یا احداث خط فرآوری، عادلانهترین مبنا برای تسهیم سود است.
آیا استفاده از یک نمونه قرارداد مشارکت در استخراج معدن آماده برای تمام معادن مناسب است؟
خیر، ساختارهای قراردادی به دلیل تفاوت در موقعیت جغرافیایی، عیار رگه، شیب پلهها، وجود عناصر مزاحم متالورژیکی و شرایط معارضین محلی نیازمند بومیسازی تخصصی در هر پروژه هستند.
حقوق دولتی معادن چگونه محاسبه میشود و بر عهده کیست؟
حقوق دولتی طبق ماده ۱۴ قانون معادن بر مبنای درصدی از بهای ماده معدنی سر معدن توسط وزارت صمت تعیین میگردد و مسئولیت قانونی پرداخت آن همواره با دارنده رسمی پروانه است.
تفاوت قرارداد پیمانکاری تن-کیلومتر با قرارداد مشارکتی درصدی چیست؟
در قرارداد تن-کیلومتر پیمانکار بابت حجم جابجایی فارغ از سودآوری معدن پول نقد میگیرد، اما در قرارداد درصدی درآمد وی مستقیماً به عیار و فروش نهایی کانسنگ گره میخورد.
مجموعه مس کاوان نماد چه نوع سنگهایی را برای فرآوری پذیرش میکند؟
مجتمع مس کاوان نماد کانسنگهای مس اکسیدی را برای خطوط لیچینگ و سنگهای سولفیدی را برای خطوط فلوتاسیون با عیار استاندارد و بر اساس آزمایشهای متالورژیکی تحویل میگیرد.