درج رسمی شرکت مس کاوان نماد با نماد معاملاتی «کاوان» در فهرست نرخهای تابلوی اصلی بازار دوم بورس اوراق بهادار تهران، رویدادی فراتر از یک تغییر ساختار حقوقی ساده بود؛ این اتفاق در واقع نقطه پیوند خوردن تجربه عملیاتی معدنکاری بخش خصوصی با شفافیت و فرصتهای بیانتهای بازار سرمایه به شمار میرود. ورود اولین شرکت خصوصی تولیدکننده مس به جمع نمادهای تالار شیشهای، توجه رسانههای تخصصی اقتصاد و معدن را جلب کرد. در این میان، دو رسانه معتبر تحلیلی کشور یعنی پایگاه خبری عایدی آنلاین و پایگاه خبری-تحلیلی معدن ۲۴ با انتشار گزارشهایی جامع، عملکرد بنیادین سال مالی ۱۴۰۴ و متغیرهای تعیینکننده پایداری این رشد را زیر ذرهبین گذاشتند.
این بازتابهای رسانهای تصویری شفاف از گذار یک مجموعه معدنی از فعالیتهای پراکنده به سوی یک ساختار یکپارچه صنعتی ارائه میدهند؛ ساختاری که توانسته است با تکیه بر دانش فنی، مهار ریسکهای ذاتی استخراج و ارتقای راندمان فرآوری، به الگویی قابل اتکا در سرمایهگذاری بخش معدن بدل شود.
۱. ورود «کاوان» به تابلوی بورس؛ بلوغ زنجیره ارزش در بخش خصوصی
پایگاه خبری عایدی آنلاین در یادداشت تحلیلی خود با تیتر «کاوان با جهش ۴۴۷ درصدی سود، وارد تابلو شد»، به پیشینه و بنیاد صنعتی شرکت اشاره میکند. مس کاوان نماد که فعالیتهای اکتشافی و توسعهای خود را از سال ۱۳۸۶ کلید زده، در طول نزدیک به دو دهه گذشته، گامبهگام از یک معدنکار سنتی به یک بازیگر زنجیره ارزش افزوده بدل شده است.
ایجاد ارتباط انداموار میان استخراج کانسنگ در منطقه معدنی شاهرود، فرآوری در مجتمع مس عباسآباد، تولید کاتد صادراتی در شرکت نوید فرآیند البرز و ورود راهبردی به کانسارهای پلیمتال و قلع از مسیر شرکت مفرغ مس سربند، شالودهای است که زنجیره یکپارچه شرکتهای تابعه مسکاوان را از سایر معادن تکمحصولی متمایز میسازد. به تعبیر تحلیلگران بازار سرمایه، تبدیل شرکت به سهامی عام در تیرماه ۱۴۰۵ و درج نماد در مهرماه همان سال، بستری فراهم آورد تا ارزش پنهان انباشتهشده در اعماق سینه کانسارها، این بار در معرض ارزیابی عادلانه و روزانه اهالی بازار سرمایه قرار گیرد. پشتوانه سهامداری گروه «نماد صنعت پارس» با سهم تقریبی ۹۶ درصدی نیز تضمینکننده جهتگیری منسجم مدیریتی در این مسیر رشد است.
۲. واکاوی صورتهای مالی ۱۴۰۴؛ اعداد سخن میگویند
بخش عمدهای از تمرکز گزارش عایدی آنلاین بر ارقام درخشان سال مالی منتهی به پایان اسفند ۱۴۰۴ قرار دارد. در شرایطی که بسیاری از شرکتهای تولیدی با چالشهای تورمی و محدودیتهای ناشی از کمبود انرژی دستبهگریبان بودهاند، کارنامه مالی مس کاوان نماد رشد چشمگیری را در تمامی سطوح سودآوری نشان میدهد:
- رشد ۱۷۵ درصدی درآمدهای عملیاتی: درآمد عملیاتی تلفیقی گروه از رقم ۱۰ هزار و ۲۹۸ میلیارد ریال در سال ۱۴۰۳ به ۲۸ هزار و ۲۹۲ میلیارد ریال در پایان سال مالی ۱۴۰۴ جهش یافته است. این رشد قابل توجه، بیش از آنکه صرفاً بازتابی از تورم اسمی باشد، ناشی از جهش حجم فروش و فروش محصولات با خلوص بالاتر بوده است.
- جهش ۴۴۷ درصدی در سود خالص تلفیقی: سود خالص تلفیقی شرکت با رشدی کمنظیر به رقم ۱۰ هزار و ۶۹۷ میلیارد ریال (نزدیک به ۱ هزار و ۷۰ میلیارد تومان) رسید. پیشی گرفتن سرعت رشد سود از سرعت رشد درآمد، گواهی روشن بر افزایش بهرهوری فرآیندی، مهار هزینههای سربار و بهینهسازی زنجیره تأمین است.
- کیفیت کمنظیر سود و حاشیههای سودآوری: حاشیه سود ناخالص و عملیاتی شرکت به محدوده ۴۲ درصد و حاشیه سود خالص به حدود ۳۸ درصد رسیده است. اما آنچه توجه حسابرسان و کارشناسان بنیادی را جلب میکند، ثبت جریان نقد عملیاتی مثبت ۹ هزار و ۷۷۰ میلیارد ریالی است؛ شاخصی که اثبات میکند سود ثبتشده روی کاغذ نمانده، بلکه به صورت نقدینگی نقدشونده در شریانهای مالی شرکت جریان دارد.
| شاخص مالی (میلیارد ریال) | سال مالی ۱۴۰۳ | سال مالی ۱۴۰۴ | درصد تغییرات |
|---|---|---|---|
| درآمد عملیاتی تلفیقی | ۱۰,۲۹۸ | ۲۸,۲۹۲ | ۱۷۵٪+ |
| سود خالص تلفیقی | ۱,۹۵۵ | ۱۰,۶۹۷ | ۴۴۷٪+ |
| جریان وجوه نقد عملیاتی | ۳,۴۱۰ | ۹,۷۷۰ | ۱۸۶٪+ |
| حاشیه سود خالص | حدود ۱۹٪ | حدود ۳۸٪ | ۱۹ واحد درصد+ |
۳. کارنامه عملیاتی؛ وقتی فناوری راندمان را دگرگون میکند
تحلیل عایدی آنلاین نشان میدهد که ریشه جهش مالی را باید در کارکرد منظم کارخانههای شرکت جستجو کرد. در سال ۱۴۰۴، تولید کنسانتره مس خشک ۲۲ درصد به ۸ هزار و ۹۰۵ تن رسید؛ رقمی که معادل ۱۰۶ درصد برنامه مصوب سالانه بود و تحقق کامل تارگتهای عملیاتی را به تصویر کشید. مس محتوی تولیدی به ۱ هزار و ۹۵۹ تن و تولید مس کاتد در مجموعه نوید فرآیند البرز به ۱ هزار و ۲۴۷ تن بالغ شد. این کاتدهای استاندارد، همان حلقهای هستند که در فرایندهای متالورژی و تولید انواع مس کاتد و کنسانتره بالاترین سطح ارزش افزوده اقتصادی را خلق میکنند.
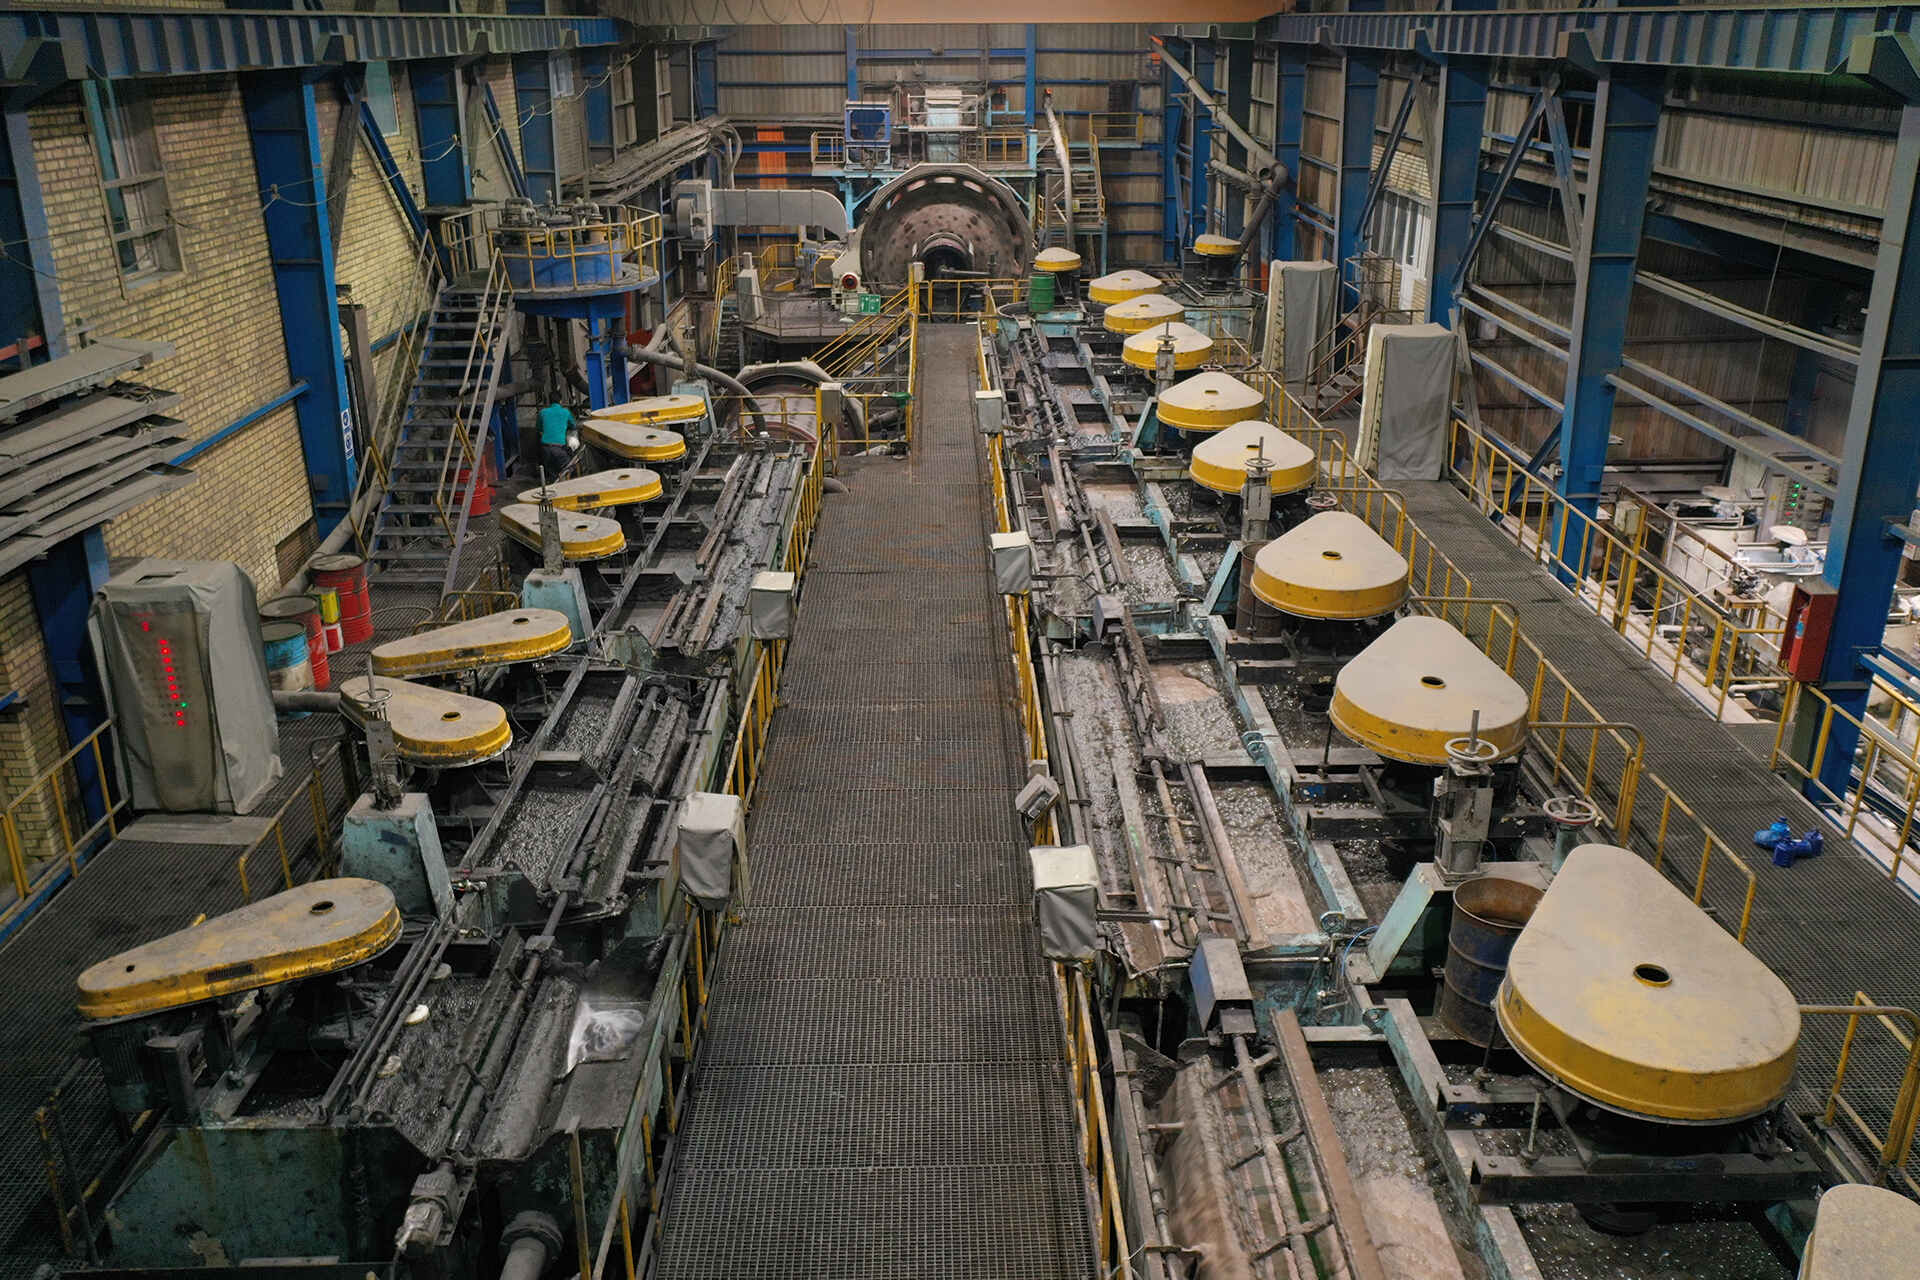
با این حال، مهمترین دستاورد فنی مهندسان مس کاوان در سال گذشته، ارتقای ضریب بازیابی متالورژیکی کارخانه فلوتاسیون از ۸۰ درصد به ۸۳ درصد بوده است. در فرآوری مواد معدنی، زمانی که عیار کانسنگ ورودی معدن در طول زمان کاهش مییابد، افزایش ۳ درصدی نرخ بازیابی بدین معناست که بدون نیاز به استخراج حجم بیشتری از باطله، فلز محتوی بیشتری استحصال شده و هزینههای تمامشده به ازای هر تن محصول به شدت افت میکند. کارکرد مستمر خط فلوتاسیون با بیش از ۸ هزار و ۵۲۸ ساعت در سال و ضریب در دسترسپذیری ۹۷.۲ درصد، پایداری فرایندی در این مجموعه را تایید میکند.
۴. جهش به مقیاس ۱.۱ میلیون تن؛ افق پیشروی کاوان با اوراق مرابحه
پروژههای توسعهای همواره قلب تپنده ارزشگذاری هر نماد بورسی هستند. هر دو رسانه به عنوان محرک بنیادین سهم، به پروژه عظیم توسعه کارخانه اشاره کردهاند؛ طرحی که جزئیات مهندسی آن در گزارش طرح توسعه و احداث خط دوم فلوتاسیون مجتمع مس عباسآباد به تفصیل مستند شده است.
این پروژه در صدد است تا ظرفیت خاک ورودی کارخانه تغلیظ را از ۴۰۰ هزار تن فعلی به ۱ میلیون و ۱۰۰ هزار تن در سال برساند؛ یعنی جهشی ۲.۷ برابری در مقیاس خردایش و فرآوری کانسنگ مس. استقرار تجهیزات سنگین و مدرنی نظیر آسیاب نیمهخودشکن (SAG Mill) ۶ متری با ظرفیت خردایش ۱۴۰ تن در ساعت و بالمیلهای مکمل، جهشی در تولید کنسانتره رقم خواهد زد.
نکته حائز اهمیت در تحلیل عایدی آنلاین، الگوی هوشمندانه تأمین مالی این مگاپروژه است. شرکت به جای تحمیل فشار نقدینگی بر پروژههای جاری یا اتکای صرف به تسهیلات گرانقیمت بانکی، بخشی از منابع مورد نیاز را از طریق انتشار ۲ هزار میلیارد ریال (۲۰۰ میلیارد تومان) اوراق مرابحه در بازار سرمایه تأمین کرده است. این ابتکار مالی، بلوغ حاکمیت شرکتی در کاوان را اثبات میکند و ریسک توقف یا کندی پروژه را به حداقل میرساند.
۵. تحلیل زاویه دید معدن ۲۴؛ معادله رشد پایدار و مدیریت متغیرهای ریسک
در حالی که گزارش عایدی آنلاین تصویری درخشان از دادههای مالی گذشته و اهداف جاری به دست میدهد، پایگاه تخصصی معدن ۲۴ در مقاله تحلیلی خود با عنوان «کاوان و معادله رشد پایدار در صنعت مس» به لایههای زیرین و متغیرهایی پرداخته که شرط لازم برای تداوم این موفقیت در سالهای آینده به شمار میروند.
معدن ۲۴ تأکید میکند که رشد سودآوری در سال ۱۴۰۴ صرفاً یک «نقطه شروع عالی» است، اما ماندگاری در اوج، مستلزم حل همزمان چند معادله پیچیده فنی، بازاری و زیستمحیطی است:
الف) بهرهوری آب و پایداری سرزمینی
مجتمع مس عباسآباد در منطقهای با اقلیم خشک واقع شده است. از این رو، ارتقای ظرفیت فرآوری به بیش از یک میلیون تن کانسنگ، بدون اتخاذ تدابیر دقیق در حوزه بازیافت آب امکانپذیر نیست. استفاده از فیلترپرسهای پیشرفته، ارتقای عملکرد تیکنرهای باطله و بازچرخانی بیش از ۸۵ درصدی پساب صنعتی به چرخه فلوتاسیون، پیششرطهای فناورانهای هستند که مس کاوان نماد برای تضمین حیات عملیاتی خود به کار بسته است.
ب) مدیریت ریسک نوسانات کامودیتی و ارز
مس یک کالای پایه بینالمللی است و قیمت آن در بورس فلزات لندن (LME) تابع معادلات کلان ژئوپلیتیک و تحولات تقاضای جهانی است. از سویی دیگر، نرخ ارز در بازار داخلی هزینه واردات قطعات، روانکارها و گلولههای آسیاب را تغییر میدهد. به باور تحلیلگران معدن ۲۴، شرکتی در این رقابت پیروز خواهد بود که بتواند با پرعیارسازی دقیقتر و اصلاح روشهای استخراج، بهای تمامشده هر واحد محصول (Cash Cost) را در پایینترین چارک قیمتی صنعت نگه دارد؛ موضوعی که در راهبردهای مدیران شرکت برای کنترل هزینهها با جدیت پیگیری میشود.
ج) تعادل میان بازده طرح توسعه و تعهدات مالی
انتشار اوراق بدهی اگرچه ابزاری منعطف برای توسعه است، اما سررسیدهای پرداخت سود دورهای و اصل اوراق را به همراه دارد. معدن ۲۴ یادآور میشود که هماهنگی دقیق میان زمانبندی راهاندازی خط دوم و جریان نقدینگی ورودی، ضامن تحقق نرخ بازده داخلی (IRR) مورد انتظار پروژه خواهد بود و شرکت را از فشارهای تعهدات اوراق مصون میدارد.
۶. همپوشانی راهبردها؛ نقش محوری انضباط در تصمیمگیری و توسعه صادرات
خوانش همزمان این تحلیلها نشان میدهد که موفقیتهای آماری سال ۱۴۰۴ و برنامههای توسعهای نماد «کاوان»، بر یک تفکر استراتژیک مدون استوار شده است. دکتر سید حجت زینلی، مدیرعامل شرکت مس کاوان نماد، در دیدگاههای راهبردی خود همواره بر اصل «انضباط سرمایهگذاری» و «حفظ اختیار آینده» تأکید کرده است. به باور مدیریت ارشد شرکت، خرید تجهیزات و افزایش ماشینآلات به تنهایی ضامن خلق ثروت نیست، بلکه هنر مدیریت معدنی در توانایی تخصیص بهینه منابع، اولویتبندی درست پروژهها و پرهیز از سرمایهگذاریهای هیجانی متجلی میشود؛ آموزههایی که در راهنمای تفصیلی اصول سرمایهگذاری در معدن و مدیریت ریسکهای استخراج به عنوان نقشه راه فعالان معدنی تبیین شدهاند.
از سوی دیگر، با توجه به گسترش جهانی خودروهای برقی و گذار به سمت انرژیهای تجدیدپذیر، بازار جهانی مس تشنه دریافت فلز سرخ است. چنانکه در مصاحبه جامع مدیرعامل پیرامون نقش مس در ارزآوری و جهش صادرات غیرنفتی تشریح شده است، تکمیل حلقههای میانی و نهایی زنجیره فرآوری در کاوان، این پتانسیل را پدید آورده تا مس ایران نه به عنوان ماده خام، بلکه به صورت کنسانتره باکیفیت و کاتد گرید A در بازارهای منطقه و جهان بدرخشد و درآمد ارزی پایداری برای مجموعه به بار آورد.
جمعبندی: کاوان در آستانه جهش دوم
نگاه موشکافانه رسانههای تخصصی «عایدی آنلاین» و «معدن ۲۴» به نماد «کاوان» حکایت از آن دارد که مس کاوان نماد دورانی سرنوشتساز را سپری میکند. از یکسو، جهش ۴۴۷ درصدی سودآوری، جریان نقد عملیاتی قدرتمند و پایداری تولید در سال ۱۴۰۴، بنیانی مستحکم برای اعتماد سهامداران در بازار بورس فراهم کرده است؛ و از سوی دیگر، پیشرفت عملیات اجرایی خط دوم فرآوری عباسآباد با ظرفیت ۱.۱ میلیون تن و مهار هوشمندانه ریسکهای اقلیمی و فرآیندی، این شرکت را برای جهش دوم درآمدی آماده میسازد.
ترکیب هوشمندانه انضباط مالی، ارتقای فناوری و شفافیت بورس، مس کاوان نماد را به یکی از پیشتازان خوشنام صنعت مس در بخش خصوصی تبدیل کرده است؛ مجموعهای که از دل کانسنگهای خام، ثروتی زاینده و پایدار برای سهامداران و اقتصاد ملی خلق میکند.