

شتاب بیسابقه جهان به سمت برقیسازی، گذار به انرژیهای پاک و توسعه روزافزون زیرساختهای دیجیتال، پویایی بازارهای کالایی را دستخوش تغییری بنیادین کرده است. در این چشمانداز نوین، مس به عنوان «فلز سرخ» از یک کالای نوسانی و وابسته به چرخههای سنتی تجاری، به یک دارایی استراتژیک و ستون فقرات صنایع هایتک تبدیل شده است. نقش بیبدیل این فلز در انتقال انرژی، توسعه خودروهای برقی و زیرساختهای هوش مصنوعی، تقاضای جهانی را به شدت افزایش داده است. برای درک میزان این افزایش مصرف، میتوان به تفاوت ساختاری نیاز خودروهای نسل جدید اشاره کرد؛ یک خودروی برقی به طور متوسط حدود ۸۳ کیلوگرم مس مصرف میکند، در حالی که یک خودروی احتراق داخلی سنتی تنها به ۲۳ کیلوگرم مس نیاز دارد. این جهش مصرف در کنار توسعه توربینهای باد آفشور که هر یک بین ۴ تا ۱۵ تن مس مصرف میکنند، اهمیت استراتژیک این فلز را بیش از پیش نمایان میسازد.
با این حال، سمت عرضه مس با چالشهای ساختاری عمیقی مواجه است. افت مستمر عیار کانسنگ در معادن بزرگ جهان، افزایش تند شیب منحنی هزینههای عملیاتی و زمانبر بودن فرآیند توسعه معادن جدید که به طور میانگین ۱۶ سال از زمان کشف تا آغاز تولید به طول میانجامد، شکاف بزرگی میان عرضه و تقاضا ایجاد کرده است. از سوی دیگر، حجم مخارج سرمایهای (CAPEX) مورد نیاز برای پروژههای معدنی مس بسیار سرسامآور است؛ به طوری که پیشبینی میشود تا سال ۲۰۵۰ صنعت معدن و فلزات جهان به حدود ۲.۱ تریلیون دلار سرمایهگذاری برای تحقق اهداف کربنصفر نیاز داشته باشد. در چنین شرایطی، سرمایهگذاری مشترک در مس به عنوان کارآمدترین راهکار برای تامین مالی، کاهش ریسکهای زمینشناختی و توزیع هزینههای زیرساختی مطرح میشود. بکارگیری الگوهای نوین مشارکت و پیادهسازی مدلهای مدرن در بستر توسعه معادن مس، کلید طلایی عبور از چالشهای مالی و فنی و شتاببخشی به چرخههای تولید به شمار میرود.
سرمایهگذاری مشترک در صنعت مس چیست؟
سرمایهگذاری مشترک یا جیوی (JV) در بخش معدن، اتحادی استراتژیک و حقوقی میان دو یا چند بنگاه اقتصادی مستقل است که طی آن طرفین منابع مالی، تجهیزات، دانش فنی و مجوزهای خود را به منظور دستیابی به یک هدف مشترک معدنی تلفیق میکنند و در عین حال هویتهای مستقل حقوقی خود را حفظ مینمایند. این ساختار به مشارکتکنندگان اجازه میدهد تا با تقسیم ریسکهای مالی و عملیاتی، پروژههای بسیار بزرگ را که فراتر از ظرفیت انفرادی آنهاست، به مرحله سودآوری برسانند. در زنجیره ارزش مس، این مدلها از فازهای اولیه اکتشاف تا مراحل پایانی ذوب و پالایش کاربرد دارند.
چارچوبهای قانونی و ساختاری مشارکت معدنی
از منظر حقوقی، تشکیل هرگونه شراکت معدنی باید بر قوانین ملی و بینالمللی حاکم بر حوزه معادن منطبق باشد. در حقوق ایران، بر اساس اصل ۴۴ و ۴۵ قانون اساسی و مفاد قانون معادن مصوب ۱۳۹۲، معادن به عنوان انفال شناخته شده و مالکیت اصل معدن در انحصار دولت است؛ بنابراین، آنچه در قراردادهای مشارکت منتقل میشود، صرفاً «حق انتفاع از معادن» و مجوزهای بهرهبرداری است. همچنین بر اساس تبصره ۲ ماده ۴ آییننامه اجرایی قانون معادن، اشخاص حقیقی نمیتوانند در یک زمان بیش از یک پروانه اکتشاف داشته باشند، در حالی که اشخاص حقوقی در صورت احراز صلاحیت فنی و مالی از سوی وزارت صنعت، معدن و تجارت، محدودیتی در ثبت محدودههای متعدد ندارند. این امر ضرورت تشکیل شرکتهای تجاری مشترک را برای اجرای پروژههای بزرگ معدنی دوچندان میکند.
در عرصه بینالمللی، مشارکتها به دو شکل اصلی «سرمایهگذاری مشترک قراردادی» و «سرمایهگذاری مشترک شرکتی» تقسیم میشوند. در مدل قراردادی که بسیار در استرالیا، ایالات متحده و سوئیس رایج است، شرکا بدون ایجاد شخصیت حقوقی جدید و صرفاً بر اساس یک معاهده حقوقی، داراییها و تعهدات را مدیریت میکنند. در مقابل، در مدل شرکتی، طرفین اقدام به ثبت یک شرکت پروژه مجزا (SPV) کرده و متناسب با سهم خود، سهام آن را تصاحب میکنند.
همانطور که در جدول مقایسهای زیر مشاهده میکنید، ویژگیهای ساختاری و ترجیحات انتخابی میان این دو الگوی حاکم بر سرمایهگذاری مشترک صنعت مس تبیین شده است:
| شاخص مقایسه | سرمایهگذاری مشترک قراردادی | سرمایهگذاری مشترک شرکتی |
| ماهیت حقوقی | فاقد شخصیت حقوقی مستقل؛ مبتنی بر قراردادهای تعهدآور میان طرفین. | ایجاد شخصیت حقوقی مستقل و ثبت شرکت پروژه مجزا. |
| مالکیت داراییهای پروژه | داراییها مستقیماً و به صورت مشاع در مالکیت خود شرکاست. | داراییها به نام شخصیت حقوقی جدید ثبت و منتقل میشوند. |
| مسئولیتهای حقوقی و مالی | مستقیم و نامحدود؛ هر شریک مسئول تعهدات عملیاتی خویش است. | محدود به میزان سرمایه ثبت شده و آورده شرکا در شرکت جدید. |
| انعطافپذیری در خروج | بسیار بالا؛ ایدهآل برای قراردادهای حقالعملکاری و اکتشافی. | کمتر؛ خروج نیازمند نقل و انتقال سهام و رعایت حقوق سهامداران است. |
| کارایی مالیاتی | سود و زیان مستقیماً وارد صورتهای مالی شرکا شده و با مالیات کل ادغام میشود. | سود شرکت پروژه ابتدا مشمول مالیات شرکتها شده و سپس توزیع میشود. |
| سهولت تامین مالی خارجی | دشوار؛ به دلیل پیچیدگی ساختار توثیق داراییها برای بانکها. | بسیار بالا؛ قابلیت وثیقهگذاری سهام و اخذ وامهای پروژه. |
تحلیل دادههای جدول زیر نشان میدهد که انتخاب ساختار مناسب به طور مستقیم بر حاکمیت شرکتی، توزیع ریسک و پایداری مالی پروژه تاثیرگذار است. پروژههای اولیه اکتشافی که با ریسک بالا و نیاز مبرم به انعطافپذیری همراه هستند، مدل قراردادی را ترجیح میدهند، در حالی که فازهای سنگین استخراج و احداث کارخانجات تغلیظ به جهت نیاز به ساختار حقوقی مستحکم برای اخذ تسهیلات مالی، متمایل به ثبت شرکت پروژه مشترک هستند.
مزایا و چالشهای JV داخلی و بینالمللی
فرصتهای داخلی: تجمیع تخصص و فعالسازی توازن بخش خصوصی
سرمایهگذاریهای مشترک در سطح داخلی به عنوان موتور محرک اقتصاد معدنی کشور عمل میکنند. تجمیع توان مالی بخش خصوصی با تخصص و زیرساختهای شرکتهای بزرگ معدنی، امکان بهرهبرداری از ذخایر کوچکی را که پیش از این غیراقتصادی تلقی میشدند، فراهم میآورد. نمونه عینی و موفق این رویکرد در ایران، طرح ۱,۵۰۰ میلیارد تومانی کارخانه کنسانتره مس درآلو در استان کرمان با ذخیره ۱۵۰ میلیون تن است. در این پروژه ملی، بخش بالادستی شامل تامین تجهیزات سنگشکن توسط شرکت ملی صنایع مس ایران انجام شد، در حالی که ۶۵ درصد از سرمایهگذاری کل طرح توسط کنسرسیومی از بخش خصوصی (متشکل از شرکتهای آتیه صبا و گسترش صنایع و معادن ماهان) تامین گردید تا یکی از موفقترین مدلهای مشارکت داخلی رقم بخورد. مشارکت در پروژههای معدنی مس کاوان نیز در همین راستا، بستر مطمئنی را برای بخش خصوصی فراهم میآورد تا در زنجیرهای منسجم و دادهمحور سرمایهگذاری نمایند.
فرصتهای بینالمللی: دستیابی به تکنولوژیهای نوین و بازارهای صادراتی
بسترسازی برای همکاری بینالمللی در معدن مس نه تنها به معنای جذب مستقیم سرمایههای ارزی است، بلکه دروازه ورود فناوریهای نوین و لبه دانش متالورژی به کشور به شمار میرود. با توجه به پیچیدهتر شدن فرآوری کانسنگهای عیار پایین و ضرورت کاهش مصرف انرژی و آب، بکارگیری تکنولوژیهای نوینی همچون هیدرومتالورژی پیشرفته و فرآیند استخراج حلال و الکترووینینگ (SX-EW) از طریق شرکای خارجی اهمیتی حیاتی دارد. علاوه بر این، مشارکت با شرکتهای بینالمللی (نظیر غولهای صنعتی میتسوبیشی که اخیراً با سرمایهگذاری ۶۰۰ میلیون دلاری، ۳۰ درصد از سهم پروژه مس جهان یا Copper World آریزونا را تصاحب کرده است) نشان میدهد که چگونه پیوندهای بینالمللی میتوانند زنجیره تامین و فروش محصول نهایی را در بازارهای صادراتی با گریدهای ممتاز تضمین کنند.
معماری مالی ساختارهای زیرساختی مشترک
در پروژههای بزرگ مقیاس معدنی، توسعه زیرساختهای مشترک (مانند جادهها، خطوط انتقال برق و واحدهای سنگشکن مشترک) میان معادن همجوار، هزینههای سرمایهای را به شدت کاهش میدهد. این رویکرد اشتراکی مانع از هدررفت منابع شده و توجیه اقتصادی طرحها را ارتقا میبخشد. برای نمایش عینی مزایای مالی مشارکتهای زیرساختی، تحلیل آماری زیر از توافقنامه بزرگ حوضه سادبری میان غولهای معدنی شرکت بیس متالز ویل و گلنکور به عنوان الگویی موفق ارائه میگردد:
| مولفه توسعه | پروژههای انفرادی مستقل | مدل سرمایهگذاری مشترک (Infrastructure Sharing) |
| هزینه سرمایهای کل | ۵.۰ تا ۶.۰ میلیارد دلار (مجموع پروژهها) | ۱.۶ تا ۲.۰ میلیارد دلار (توسعه مشترک) |
| ریسک مالی هر اپراتور | ۲.۵ تا ۳.۰ میلیارد دلار به ازای هر شرکت | ۰.۸ تا ۱.۰ میلیارد دلار به ازای هر شریک |
| مدت زمان احداث و راهاندازی | ۸ تا ۱۰ سال برای هر پروژه به طور مجزا | ۵ تا ۷ سال به صورت تجمیعشده و همزمان |
| پروفایل ریسک فنی | بالا (به دلیل احداث زیرساختهای موازی و جدید) | متوسط (بهرهگیری از چاهها و خطوط فرآوری موجود) |
تحلیل دادههای جدول بالا نشان میدهد که اشتراکگذاری زیرساختهای فنی در قالب یک سرمایهگذاری مشترک میتواند بین ۵۰۰ میلیون تا ۱.۴ میلیارد دلار در هزینههای ساخت صرفهجویی ایجاد کرده و کارایی سرمایه را تا سطح چشمگیر ۱,۸۱۸ تا ۲,۲۷۳ دلار به ازای هر تن ظرفیت تولید سالانه مس معادل ارتقا دهد.
چالشهای حقوقی، اقتصادی و محیطزیستی در شراکتهای معدنی
پروژههای سرمایهگذاری مشترک همواره با چالشهای گوناگونی روبرو هستند که عدم مدیریت صحیح آنها میتواند منجر به دعاوی حقوقی سنگین گردد. در حوزه داخلی، نوسانات شدید نرخ ارز و تورم برآوردهای اولیه CAPEX را به سرعت منقضی میکند و ارزشگذاری داراییهای آورده طرفین را با چالش مواجه میسازد. در ابعاد بینالمللی، مسائلی همچون تحریمهای بانکی، ریسکهای سیاسی و انتقال ارز سود تقسیمی وجود دارد. همچنین در مناطق مرزی مانند همکاریهای معدنی با همسایگان شرقی (مانند افغانستان)، فقدان زیرساختهای اساسی انرژی همچون شبکه سراسری برق و خطوط گاز، فرآوری کامل در محل معدن را غیراقتصادی میسازد که مدیریت این موضوع نیازمند اتخاذ استراتژیهای پردازش پلهای/راهزینه و انتقال کلوخه عیار بالا به مناطق دارای زیرساخت در ایران است.
علاوه بر این، چالشهای زیستمحیطی و تعهدات اجتماعی از ارکان جداییناپذیر توافقنامههای مدرن هستند. برای مثال، مجتمعهای معدنی بزرگی که در نزدیکی مناطق حفاظتشده ملی و زیستبومهای حساس جانوری قرار دارند، ملزم به رعایت بالاترین استانداردهای ایمنی و زیستمحیطی هستند. تدوین پیوستهای دقیق زیستمحیطی و مسئولیت اجتماعیدر قراردادهای سرمایهگذاری مشترک، لازمه بقا و حفظ پروانه بهرهبرداری پروژه در درازمدت است.
نقشه راه و مراحل شکلگیری یک پروژه JV موفق
برای دستیابی به یک توافق پایدار و کارآمد در سرمایهگذاری مشترک در مس، عبور گامبهگام از مراحل تخصصی مهندسی و مالی الزامی است. این نقشه راه از اولین مطالعات اکتشافی آغاز شده و تا مرحله راهاندازی کارخانه ادامه مییابد.
در نمودار و اینفوگرافیک زیر، مسیر کامل گامبهگام تشکیل یک JV موفق را بررسی کردهایم که نحوه حرکت یک ایده معدنی از فاز پیجویی تا استخراج و فرآوری نهایی را نشان میدهد:
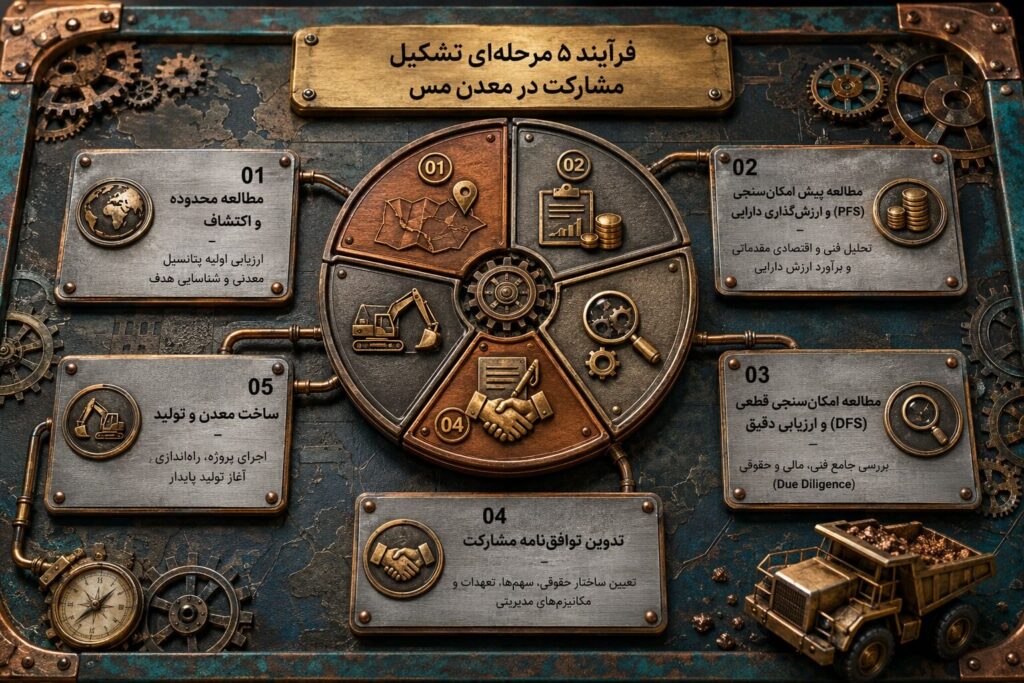
بررسی این نمودار ۵ مرحلهای نشان میدهد که مطالعات فنی پیش از قرارداد، ستون فقرات کاهش ریسک مالی پروژه هستند و توافقنامههای بهرهبرداری نهایی باید کاملاً منطبق بر این ارزیابیهای دقیق تدوین گردند. دقت تخمینهای مالی در مطالعات PFS معمولاً حدود ۳۰ درصد است، در حالی که در فاز DFS تمام ابهامات برطرف شده و طرح آماده ارائه به بانکها جهت دریافت مستقیم تسهیلات میگردد.
فرآیند عملیاتی این گامها به شرح زیر است:
- مطالعات امکانسنجی اولیه و پیجویی : ارزیابی کانسارهای احتمالی، نمونهبرداریهای سطحی و مدلسازیهای اولیه برای اثبات وجود ذخیره مس و توجیه آغاز هزینههای اکتشافی.
- پیشامکانسنجی فنی و مالی: تحلیل روشهای مختلف استخراج (روباز یا زیرزمینی)، طراحی بهینه کارخانه تغلیظ، تخمین هزینههای CAPEX و OPEX و آغاز ارزیابیهای زیستمحیطی.
- مطالعات امکانسنجی نهایی: نهاییسازی طراحیهای مهندسی، انجام آزمایشهای نیمهصنعتی متالورژی، دریافت مجوزهای قانونی و ارائه گزارش نهایی به عنوان پایه فاینانس پروژه.
- تدوین و امضای قرارداد مشارکت: تعریف میزان مشارکت مالی، روشهای پوشش هزینههای غیرمنتظره، ساختار کمیته مدیریت فنی و نحوه تقسیم محصول نهایی یا عواید مالی.
- تجهیز معدن، ساخت کارخانه و تولید تجاری: اجرای عملیات باطلهبرداری، نصب سنگشکنها، سلولهای فلوتاسیون یا واحدهای لیچینگ و نهایتاً آغاز استخراج کانسنگ و عرضه محصول به بازار.
نقش شرکتهای پیشرو در تسهیل سرمایهگذاریهای مشترک: گروه شرکت های مسکاوان
شرکتهای معدنی پیشرو در بخش خصوصی با اتخاذ رویکردهای مدرن مدیریتی و فنی، نقش بسزایی در کاهش ریسکهای ساختاری و تسهیل جذب سرمایهگذاران داخلی و خارجی ایفا میکنند. گروه شرکت های مسکاوان (تاسیس شده در سال ۱۳۸۶ با کادر تخصصی متمرکز بین ۲۰۱ تا ۵۰۰ نفر) نمونه برجستهای از این دستهبندی در کشور است که توانسته چرخه کامل «اکتشاف تا فرآوری» را به صورت یکپارچه مستقر سازد. دفتر مرکزی این گروه شرکت های مسکاوان در تهران (خیابان احمد قیصر، نبش کوچه ۱۱، پلاک ۳۸، طبقه ۸، واحد ۳۴) به عنوان کانون طراحی برنامههای راهبردی و ساختاردهی مشارکتها عمل میکند.
شبکه قدرتمند شرکتهای زیرمجموعه مس کاوان نماد، زنجیره ارزش متوازنی را برای تضمین موفقیت طرحهای مشارکتی ایجاد کرده است:
- مجتمع مس عباس آباد: این مجتمع با استقرار در استان سمنان (کیلومتر ۱۴۵ جاده شاهرود به سبزوار، شهرستان میامی)، زنجیره جامع اکتشاف، استخراج مکانیزه و فرآوری تخصصی کانسنگ مس سولفیدی و اکسیدی را رهبری میکند.
- شرکت نوید فرآیند البرز: طلایهدار نوآوری متالورژی و هیدرومتالورژی کشور که عهدهدار تولید مستمر کاتد مس با گرید صادراتی عالی (+A) به روشهای مدرن صنعتی است.
- مفرغ مس سربند: واحد برجسته دانشبنیان فعال در فرآوری کانیهای پلیمتال و پیشگام انحصاری استخراج و فرآوری شمش قلع و مس.
- اکتشافی پارس خان یاب: کانون تخصصی و استراتژیک اکتشافات ژئوفیزیکی، سرمایهگذاری و تسهیل معاملات بازرگانی بینالمللی مس.
مس کاوان نماد با اتکا به واحدهای آزمایشگاهی تخصصی خود که مجهز به سیستمهای شیمی تر و دستگاههای طیفسنجی جذب اتمی هستند، روزانه بیش از ۳۵۰ نمونه مغزه حفاری، کلوخه و پالپ را آنالیز میکند. این دقت دادهمحور، ریسکهای زمینشناختی و عیار کانسنگ ورودی کارخانجات فرآوری را به حداقل رسانده و بازدهی و سودآوری پروژههای مشارکتی را به حداکثر میرساند.
در کنار اهداف صنعتی و اقتصادی، گروه شرکت های مسکاوان به شدت به اصول مسئولیت اجتماعی و الزامات زیستمحیطی پایبند است. از آنجا که بخش عمدهای از مجتمع معدنی مس عباسآباد در مجاورت زیستگاه طبیعی یوزپلنگ آسیایی (یوز ایرانی) قرار دارد، این شرکت با همکاری نزدیک و مداوم با سازمان حفاظت محیط زیست، برنامههای مدونی را جهت حفظ و احیای این گونه نادر و ارزشمند جانوری در منطقه به اجرا گذاشته است تا توازنی پایدار میان توسعه صنعتی و صیانت از طبیعت برقرار سازد.
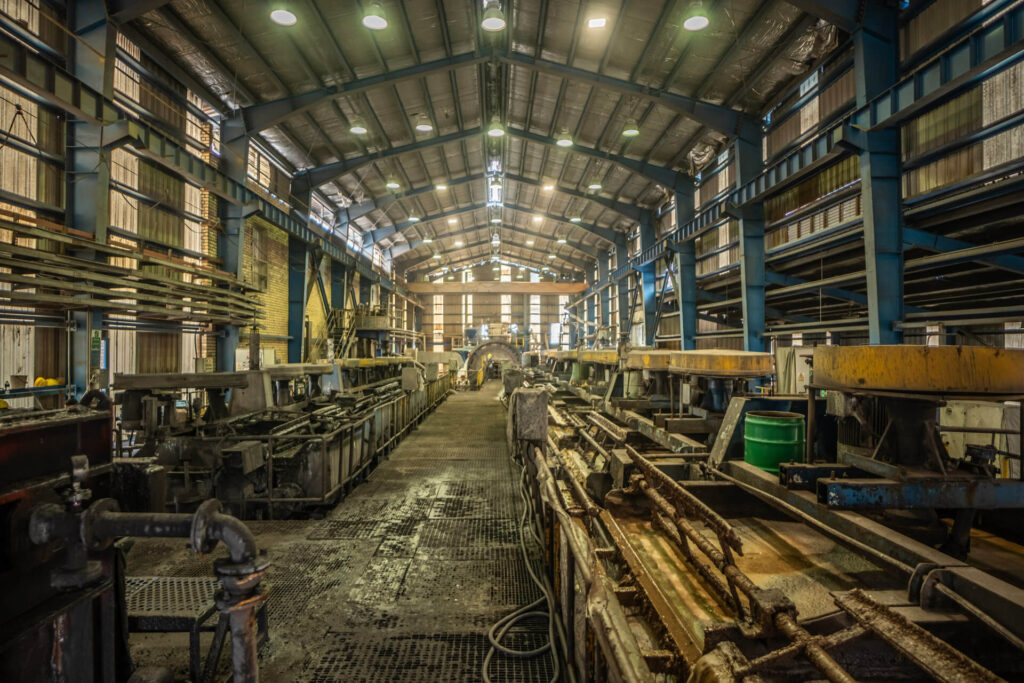
در مجتمعهای معدنی گروه شرکت های مسکاوان، از مدرنترین ماشینآلات استخراجی و سیستمهای فرآوری استفاده میشود که نمونهای از این کارخانه فرآوری کلوخه و پالپ در تصویر شماره زیر مشهود است:
آینده بازار مس و چشمانداز همکاریهای راهبردی (۲۰۲۶ – ۲۰۳۰)
تحلیل پویایی بازارهای مالی و کالایی جهان نشان میدهد که مس تا انتهای این دهه، در کانون چرخههای کلان سرمایهگذاری قرار خواهد داشت. طبق ارزیابیهای موسسات معتبر تحقیقاتی نظیر تکناویو، حجم بازار جهانی مس در بازه سالهای ۲۰۲۵ تا ۲۰۳۰ با نرخ رشد سالانه مرکب (CAGR) معادل ۶.۸٪ مواجه خواهد شد که این پویایی بر اساس فرمول رشد زیر نشاندهنده افزایش ارزش بازار به میزان ۹۹.۱۳ میلیارد دلار است:
این تقاضای فزاینده عمدتاً تحت تاثیر برقیسازی ناوگان حملونقل جهانی، کربنزدایی از صنایع و نیاز شدید دیتاسنترهای پشتیبان هوش مصنوعی به هادیهای مسی با مقاومت بالا در برابر پدیده مهاجرت الکتریکی شکل میگیرد. در سمت مقابل، تولید معادن بزرگ جهان نظیر کودلکو به دلیل بدهی سنگین ۲۴ میلیارد دلاری و کاهش عیار کانسارها روندی کاهشی دارد. از سال ۲۰۲۷، تراز بازار مس به طور کامل از مازاد به سمت کسری ساختاری سالانه تغییر مسیر خواهد داد. این کسری که در سال ۲۰۲۷ با حدود ۶۶ هزار تن آغاز میشود، تا سال ۲۰۳۵ به رقم بحرانی ۱.۵ میلیون تن در سال خواهد رسید.
در حوزه قیمتگذاری، تلاقی کسری عرضه و تقاضای رو به رشد، قیمت هر تن مس در بورس فلزات لندن (LME) را به رکوردهای تاریخی جدیدی هدایت خواهد کرد. در حالی که قیمتهای سال ۲۰۲۶ بر اساس سناریوهای مختلف موسساتی چون جیپیمورگان و اساندپی بین ۱۲,۰۰۰ تا ۱۳,۵۰۰ دلار به ازای هر تن تخمین زده میشوند، بانک گلدمن ساکس هدف بلندمدت خود را بر روی ۱۵,۰۰۰ دلار متمرکز کرده است. موسسه فیچ (BMI) نیز پیشبینی کرده است که میانگین قیمت مس در سال ۲۰۲۸ به ۱۳,۵۰۰ دلار، در سال ۲۰۲۹ به ۱۵,۰۰۰ دلار، در سال ۲۰۳۰ به ۱۵,۸۰۰ دلار و در نهایت تا سال ۲۰۳۵ به مرز تاریخی ۱۷,۰۰۰ دلار به ازای هر تن افزایش یابد. این روند صعودی مستمر، ضرورت توسعه معادن مس از طریق مشارکتهای استراتژیک را برای تضمین سودآوری در درازمدت تایید میکند.
گذار جهانی به سمت خودروهای برقی و برقیسازی زیرساختها، تقاضای عظیمی را پدید آورده است که پویایی بازار مس را در سالهای آتی هدایت خواهد کرد.
جمعبندی
روندهای کلان اقتصادی در بازه سالهای ۲۰۲۶ تا ۲۰۳۰ اثبات میکنند که صنعت مس یکی از سودآورترین و کمریسکترین حوزهها برای تخصیص داراییهاست. با این حال، سرمایهگذاری انفرادی در این عرصه به دلیل ساختار هزینهای سنگین و پیچیدگیهای بالای تکنولوژیکی و حقوقی، چالشبرانگیز است. بکارگیری استراتژیک سرمایهگذاری مشترک در مس به عنوان ابزاری کارآمد، بستر لازم را برای تجمیع منابع مالی، اشتراکگذاری زیرساختهای گرانقیمت فرآوری و صیانت از داراییها فراهم میسازد.