

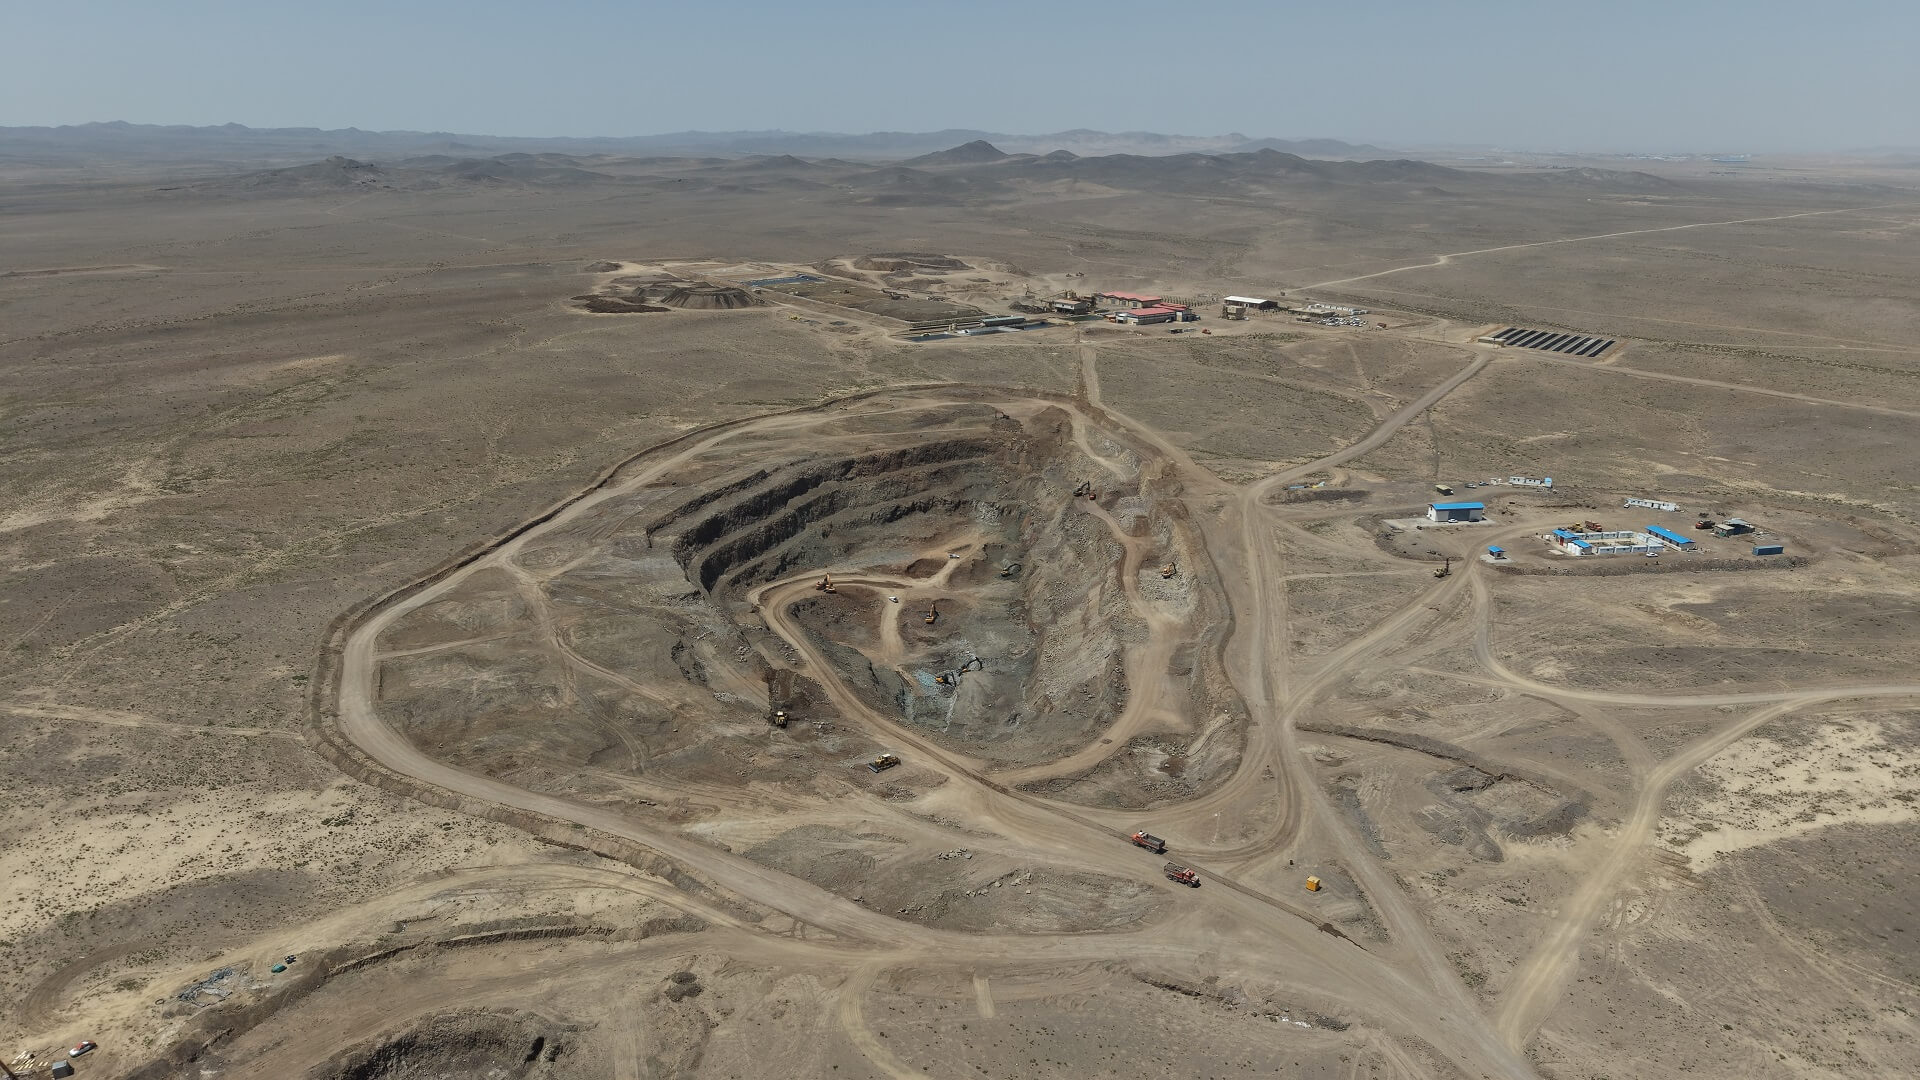
گذار شتابان اقتصاد جهانی به سمت سیستمهای کمکربن و کممصرف، محرکهای سنتی بازارهای مالی و کالایی را دستخوش تحولی بنیادین کرده است. در این چشمانداز نوین، فلز مس به عنوان «فلز برقرسانی» نقشی بیجایگزین در پیادهسازی فناوریهای آیندهساز نظیر شبکههای هوشمند توزیع برق، خودروهای برقی، سامانههای انرژی تجدیدپذیر و دیتاسنترهای توسعه هوش مصنوعی ایفا میکند. این توسعه همهجانبه، توجه مدیران ارشد مالی و صندوقهای سرمایهگذاری را به داراییهایی معطوف ساخته که قادرند بازدهیهای مستمر و مقاومی را در شرایط نوسانات تورمی و ژئوپلیتیک ارائه دهند.
برای نهادهای مالی بزرگ، جذابیت سرمایهگذاری در زنجیره ارزش این فلز سرخ، فراتر از یک نوسان قیمتی ساده، در ماهیت پایداری جریان درآمد در پروژههای مس نهفته است. تحلیل حاضر به تبیین دقیق دلایل ساختاری این جذابیت، ارزیابی پویایی بازار و معرفی گروه شرکت های مسکاوان به عنوان بستری هوشمند و مطمئن برای تخصیص بهینه سرمایه در این حوزه میپردازد.
چرا سرمایهگذاران نهادی به سمت مس میآیند؟
سرمایهگذاران نهادی به دلیل ماهیت تعهدات بلندمدت خود، همواره داراییهایی با امنیت بالا، پیشبینیپذیری مالی بالا و مقاومت در برابر تکانههای چرخهای را ترجیح میدهند. بررسی ها نیز بر این واقعیت صحه میگذارد که مس برخلاف کالاهای سنتی که تحت تأثیر متغیرهای کوتاهمدت کلان دچار نوسان شدید میشوند، در حال خروج از چرخههای سنتی اقتصادی است. این فرآیند که تحت عنوان گسستگی از متغیرهای سنتی توصیف میشود، ارزش مس را به زیرساختهای گریزناپذیر فناوری و امنیت انرژی پیوند میزند.
یکی از محرکهای اصلی این تمایل، برآورد آژانس بینالمللی انرژی است که نشان میدهد بازار فیزیکی مس تا سال ۲۰۳۵ با ناترازی شدید و کسری عرضه ۳۰ درصدی روبهرو خواهد شد. این شکاف ساختاری به دلیل افت محسوس عیار معادن فعال جهانی (تا ۴۰ درصد کاهش از سال ۱۹۹۱) و بازه طولانی ۱۷ ساله از مرحله اکتشاف اولیه تا آغاز بهرهبرداری تجاری تشدید شده است. بنابراین، سرمایهگذاران نهادی با ورود به پروژههای مس، خود را در موقعیت بهرهمندی از یک حاشیه سود پایدار و بلندمدت قرار میدهند که ورود رقبای جدید به آن به دلیل وجود موانع ورود بزرگ، سالها به طول خواهد انجامید.
پایداری جریان درآمد؛ کلید اصلی جذابیت پروژههای مس
اساسیترین دلیل برای ورود صندوقهای بازنشستگی و نهادهای مالی بزرگ به پروژههای مس، ماهیت پیشبینیپذیر و پایدار جریانهای نقدی در بخشهای بالادستی و میاندستی این زنجیره است. تقاضای شدید صنایع پاییندستی برای خرید محصولات استراتژیک نظیر کنسانتره و کاتد مس، ریسک عدم نقدشوندگی را عملاً از بین برده است. سرمایهگذارانی که در پروژههای توسعه معادن مس با هزینههای عملیاتی بهینه مشارکت میکنند، جریانهای نقدی دورهای ممتد و قابل قبولی را دریافت میکنند که به عنوان یک سپر تورمی عالی عمل میکند.
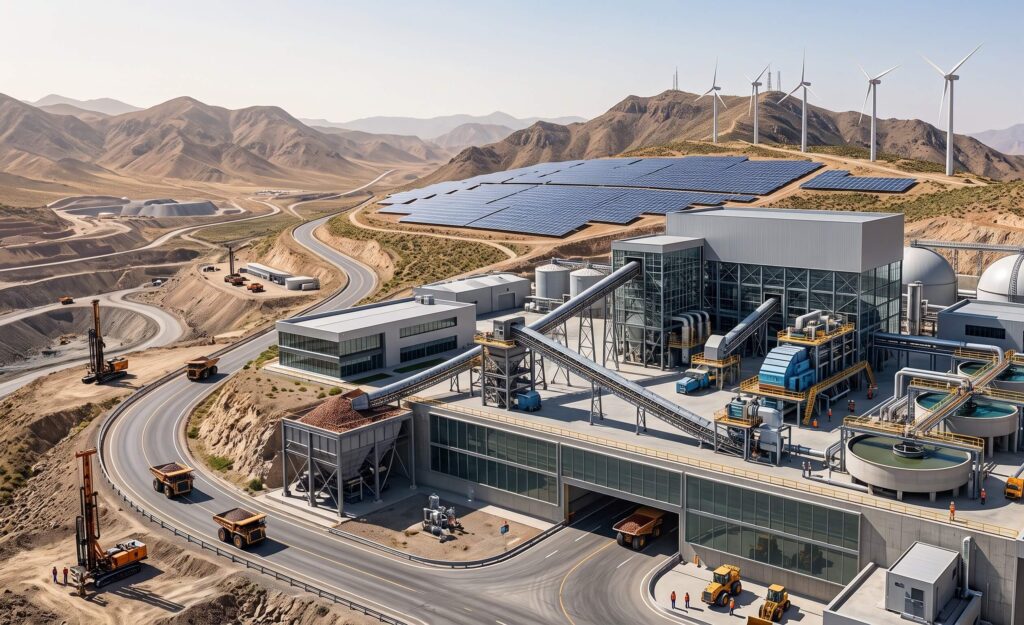
این مزیت جریان نقدی به طرز چشمگیری با بهکارگیری فناوریهای فرآوری کارآمد و روشهای نوین هیدرومتالورژی مانند لیچینگ تانکی تقویت میشود که علاوه بر کاهش سرمایهگذاری اولیه، پایداری عملیاتی را بهبود میبخشد. برای درک عمیقتر پویایی این زیرساختها، بررسی جنبههای فنی پروژهها امری گریزناپذیر است.
بهرهگیری از زیرساختهای استخراج مدرن و متدهای اتوماسیون فرآوری، به عنوان ستون فقرات کاهش هزینههای جاری و صیانت از حاشیه سود مستمر در برابر ریسکهای افزایش بهای تمامشده، نقشی محوری ایفا میکند که در تصویر مستند زیر به وضوح منعکس شده است.
مقایسه تحلیلی: مس در برابر سایر فرصتهای معدنی
ارزیابی ریسکهای پرتفوی در حوزه مواد معدنی نشان میدهد که ثبات و دوام تقاضا برای مس در مقایسه با سایر داراییهای معدنی نظیر فلزات بخش باتری (همچون لیتیوم، نیکل و کبالت) یا فلزات ساختمانی (مانند سنگآهن) ساختاری متمایز دارد. در حالی که بازار فلزات باتری تحت تأثیر نوسانات شدید تکنولوژیکی و شوکهای مقطعی عرضه قرار دارد، مس به دلیل تطبیقپذیری فیزیکی مطلق و عدم برخورداری از جایگزین تجاری واقعی، نوسان بسیار ملایمتری را نشان میدهد.
با تکیه بر اطلاعات و معیارهای ارائهشده در جدول مقایسهای زیر، تفاوتهای اساسی در کلاسهای مختلف داراییهای معدنی آشکار میشود. همانطور که در جدول مقایسهای زیر مشاهده میکنید، شاخص پایداری تقاضای مس به دلیل نقش غیرقابل تعویض آن در تجدیدپذیرها، نسبت به سایر فلزات به مراتب بالاتر است.
| شاخص کلیدی سرمایهگذاری | پروژههای زنجیره مس | فلزات باتری (نظیر لیتیوم و نیکل) | سنگآهن و زنجیره فولاد |
| پایداری تقاضا در بازه بلندمدت | بسیار بالا؛ پیوند خورده با کلیه بخشهای زیرساختی، صنعتی و برقرسانی جهانی | متوسط تا ضعیف؛ ریسک جایگزینی تکنولوژیکی مداوم شیمی باتریها وجود دارد | متوسط؛ وابستگی شدید به توسعه بخش مسکن سنتی و تولید ناخالص چین دارد |
| افق بازگشت سرمایه اولیه | متوسط و پیشبینیپذیر؛ تحت پشتیبانی قراردادهای بلندمدت تأمین کاتد | کوتاهمدت و با ریسک بالا؛ احتمال بروز اشباع ناگهانی بازار و سقوط جریان نقدی | بلندمدت؛ تحت تأثیر شدید نوسانات دورهای بازارهای ساخت و ساز جهانی |
| میزان نوسانات قیمت دارایی | متوسط؛ حفظ کفهای قیمتی محکم به دلیل کاهش عیار جهانی و کسری فیزیکی | بسیار شدید؛ تجربه سقوط ۸۰ درصدی قیمت پس از رالیهای هیجانی عرضه | متوسط تا شدید؛ وابستگی بالا به حجم تقاضای فولادسازان بزرگ جهان |
| تأثیرپذیری از گذار به انرژیهای پاک | حداکثری؛ کاربرد در تمام بخشهای برقیسازی، توربینهای بادی و سلولهای خورشیدی | بخشی؛ وابستگی شدید صرفاً به ابعاد رشد بازار خودروهای الکتریکی و سیستمهای ذخیرهساز | فرعی؛ کاربرد عمدتاً محدود به فونداسیونها و ساختارهای فیزیکی سازههای تجدیدپذیر |
بررسی ارقام و تجارب تاریخی نشان میدهد که در سالهای اخیر، همزمان با رشد مداوم مصرف فیزیکی مس، فلزاتی نظیر لیتیوم به دلیل شتاب گرفتن عرضه با افت ۸۰ درصدی مواجه شدند. این سطح از نوسان، ریسک سرمایهگذاری نهادی را ارتقا میدهد و دلیل ارجحیت مس را به عنوان کلاس دارایی پایه، مستحکم میسازد.
چشمانداز آینده؛ گذار به انرژیهای پاک و تضمین سودآوری
چشمانداز تقاضا برای مس نشاندهنده یک تغییر الگوی پایدار است. بر اساس آمارهای معتبر، حجم مصرف جهانی تقاضای پالایششده مس از مرز ۲۸ میلیون تن عبور کرده و این روند با سرعت فزایندهای ادامه دارد. نیاز مبرم خودروهای برقی به مصرف سنگین مس و ساختار شبکههای انتقال، تقاضا را تا سال ۲۰۳۵ دو برابر خواهد کرد. این در حالی است که میانگین هزینه توسعه پروژههای جدید مس (Capex) به دلیل کاهش در نرخ اکتشافات باکیفیت و سختتر شدن مسائل محیطزیستی با افزایش شدید روبهرو شده است.
تحلیل و بررسی مسیرهای متقاطع ترسیمشده در ساختار اینفوگرافیک زیر بهوضوح آشکار میسازد که چگونه شیب تند رشد تقاضا در کنار ناترازی فیزیکی عرضه، کف درآمدی پروژههای مسی را در دهههای آینده تضمین کرده و یک جریان نقدی پایدار پدید میآورد.
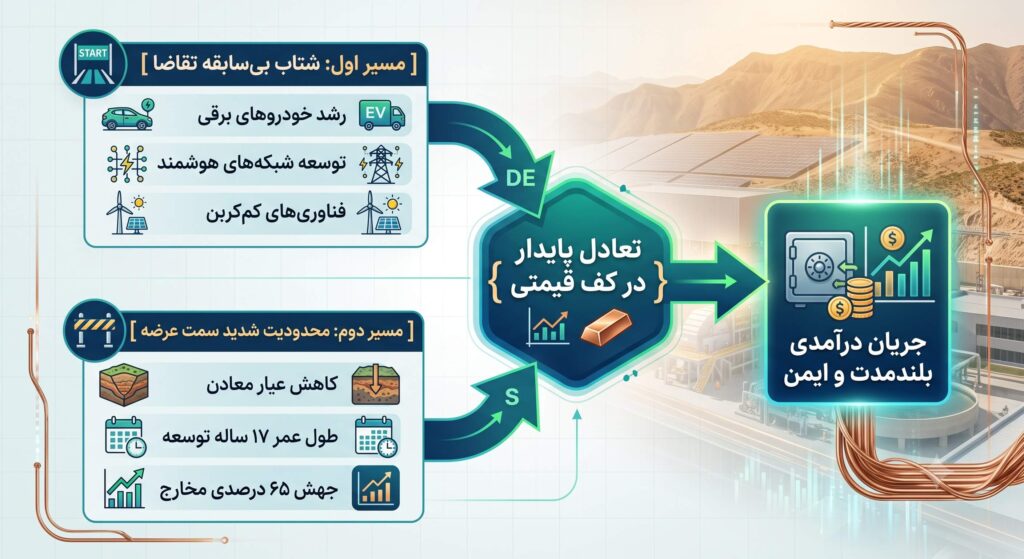
همانطور که ساختار متقاطع تقاضا و محدودیتهای فیزیکی سمت عرضه در اینفوگرافیک بالا نمایان است، جریانهای نقدی این صنعت به صورت بلندمدت تحت حمایت عوامل بنیادی بازار قرار دارند. در این فضا، سرمایهگذاران نهادی با تکیه بر اطلاعات ساختاری بازار و تحلیل پتانسیلهای تولید، برترین پروژهها را برای هدایت سرمایههای خود برمیگزینند.
تصویر زیر نشاندهنده تمرکز تحلیلگران و سرمایهگذاران نهادی بر دادههای کلان و مدلهای مالی مستحکم است؛ جایی که جریانهای نقدی پیشبینیپذیر بر اساس روندهای بلندمدت گذار انرژی، ریسکهای پروژه را به حداقل میرساند.
نقش مسکاوان در تسهیل سرمایهگذاریهای نهادی
گروه شرکت های مسکاوان به عنوان یکی از پیشروترین مجموعههای بخش خصوصی ایران در صنعت استخراج و فرآوری، با تکیه بر زنجیره ارزش یکپارچه و بهینهسازی مداوم فرآیندها، بستری کمنظیر و کارآمد برای همافزایی با سرمایهگذاران نهادی خلق نموده است. استراتژی محوری این گروه شرکت های مسکاوان، تکمیل همهجانبه زنجیره ارزش از مرحله اکتشافات مدرن تا تولید محصولات نهایی با ارزش افزوده بالا است که ضمن بهینهسازی بهای تمامشده، از فروش مواد خام اجتناب میورزد.
این گروه شرکت های مسکاوان با سازماندهی منسجم چهار بازوی توانمند خود، ریسکهای عملیاتی را به شدت کنترل کرده و ثبات درآمدی بالایی را ارائه میدهد:
- مجتمع مس عباسآباد: این مجتمع با موقعیت لجستیکی عالی در جاده شاهرود به سبزوار، شریان اصلی تأمین خوراک کارخانجات پاییندستی گروه شرکت های مسکاوان به شمار میآید. این مجموعه با ظرفیت خردایش اسمی بالغ بر ۴۳۰ هزار تن در سال، ذخایر غنی متعددی نظیر دامن جلا، معدن بزرگ و میرزا شفیع را پوشش میدهد. مزیت برجسته این مجتمع، مجهز بودن به تکنولوژی فرآوری خشک به روش هوشمند XRT (انتقال پرتو ایکس) است که با جداسازی فیزیکی باطلهها پیش از ورود به فاز مرطوب، هزینههای انرژی، آب و شیمیایی را کاهش داده و بهرهوری اقتصادی کل پروژه را ارتقا میدهد.
- شرکت نوید فرآیند البرز: این بازوی فرآوری با بهرهگیری از فناوری مدرن هیدرومتالورژی و متد تخصصی لیچینگ تانکی، کاتد مس با درجه عالی صادراتی (خلوص ۹۹.۹۹ درصد مطابق استانداردهای LME) تولید میکند. تولید سالانه ۹۰۰ تنی کاتد در این واحد با برنامهریزی توسعهای جهت دستیابی به ظرفیت ۱۲۰۰ تن تثبیت شده است که تأمین مستمر سنگ معدن مورد نیاز آن از معادن اختصاصی پرندک، زاویه و مامونیه در شهرستان زرندیه انجام میگیرد.
- شرکت مفرغ مس سربند: این شرکت دانشبنیان، تنها مجموعه فرآوری کانسنگهای پیچیده پلیمتال قلع و مس در کشور است که توانسته فرآیندهای پیچیده جداسازی را با طراحی مدارهای تلفیقی ثقلی (شیکینگ تیبل) و فلوتاسیون بومیسازی کند. بهرهبرداری از ذخیره ارزشمند معدن ده حسین با پتانسیل بیش از ۲ میلیون تن و تکمیل کارخانه تخصصی ذوب به منظور تولید شمش قلع تجاری در انتهای تابستان، گامی بیسابقه در متنوعسازی سبد درآمدی و خلق ارزش افزوده منحصربهفرد است.
- شرکت اکتشافی پارس خانیاب: این شرکت به عنوان بازوی استراتژیک گروه شرکت های مسکاوان، به صورت تخصصی بر حوزه پیجویی، اکتشافات پیشرفته سیستماتیک، و توسعه بازار و مدیریت زنجیره تأمین بینالمللی تمرکز دارد.
مسکاوان علاوه بر برخورداری از مزیتهای کمنظیر فنی، تعهد عمیقی به استانداردهای بهداشت، ایمنی و محیط زیست (HSE) دارد. طراحی مدارهای بسته فرآوری جهت پیشگیری کامل از آلودگی خاک و آب، در کنار برنامههای ویژه مشارکت اجتماعی و اقدامات حمایتی از گونه نادر یوزپلنگ آسیایی در مجاورت معدن عباسآباد، ریسکهای زیستمحیطی و اجتماعی سرمایهگذاران نهادی همکار را به صفر نزدیک کرده است.
نتیجهگیری و جمعبندی
تحول بنیادین بازارهای جهانی، مس را از موقعیت یک کالای نوسانی سنتی خارج کرده و آن را به یک ابزار مالی مطمئن با پتانسیلهای درآمدی مستحکم و بیرقیب بدل ساخته است. برای نهادهای سرمایهگذار که دغدغه پایداری جریان درآمد را دارند، بازار مس پناهگاهی امن و در عین حال سودآور ارائه میدهد. گروه شرکت های مسکاوان با بهرهگیری از تکنولوژیهای ممتاز استخراج، ظرفیتهای نوین فرآوری و برخورداری از تیمی جوان و متخصص، مسیر این سرمایهگذاری ایمن را هموار ساخته است.
بدینوسیله از کلیه سرمایهگذاران نهادی، مدیران صندوقهای بازنشستگی و تحلیلگران محترم بازار سرمایه دعوت میشود جهت کسب اطلاعات بیشتر و بررسی زمینههای سرمایهگذاری مشترک و تأمین کنسانتره و کاتد مس، با دفتر مرکزی این گروه شرکت های مسکاوان در ارتباط باشند.